
Ihr seid privat versichert, wollt das auch bleiben – und plötzlich meldet sich die Personalabteilung mit der Ankündigung, euch wegen eurer Elternzeit zurück in die gesetzliche Krankenversicherung einzustufen. Obwohl ihr das gar nicht wollt und rechtlich in aller Regel auch gar nicht müsst. Der Grund: Weil ihr eure Elternzeit früh und vorbildlich angemeldet habt, taucht der geplante Gehaltsausfall schon in der Jahresprognose eurer Personalabteilung auf – und die zieht daraus oft den falschen Schluss, ihr würdet die Jahresarbeitsentgeltgrenze unterschreiten.
Gute Vorbereitung wird mit einer Bürokratie-Odyssee bestraft, die sich anfühlt wie die Suche nach dem Passierschein A38.
Henriks Perspektive: „Ich war ehrlich fassungslos. Wir hatten die Elternzeit früh und sauber vorbereitet – und genau das hat mir das eingebrockt. Mir wurde gesagt, hätte ich die Elternzeit erst Ende Januar angemeldet, hätte es das ganze Gespräch gar nicht erst gegeben. Bei Pragya und ihrem Arbeitgeber gab es dieselbe Diskussion nicht, obwohl sie sogar deutlich länger in Elternzeit war. Als jemand, der in Systemen und Logik denkt, ist mir das Aushalten schwergefallen – zum Glück hat ein einziger Anruf bei unserer Krankenkasse die Sache sauber und unkompliziert geklärt.“
Der Denkfehler: Warum eine Jahresdurchschnittsrechnung nicht reicht
Was ist die Jahresarbeitsentgeltgrenze (JAEG) überhaupt? Sie legt fest, ab welchem Gehalt ihr als Angestellte versicherungsfrei in der gesetzlichen Krankenversicherung seid und privat versichert bleiben dürft. Für 2026 liegt sie bei 77.400 € brutto im Jahr, also 6.450 € im Monat. Verdient ihr dauerhaft mehr, bleibt ihr in der PKV – ganz ohne dass ihr etwas beantragen müsstet.
Der Fehler, der in vielen Personalabteilungen passiert: Sie nehmen euer Jahresgehalt, ziehen die einkommenslosen Elternzeit-Monate ab und teilen den Rest auf zwölf Monate um – eine klassische Durchschnittsrechnung. Kommt dabei ein Wert unter der JAEG heraus, wird vorsorglich in die gesetzliche Krankenversicherung umgemeldet. Nachvollziehbar gedacht, aber rechtlich falsch: Die Prognose nach § 6 Abs. 1 Nr. 1 SGB V ist ausdrücklich zukunftsbezogen, nicht rückwirkend gemittelt. Das Rundschreiben des GKV-Spitzenverbandes hält dazu fest, dass eine neue Prognose erst mit dem tatsächlichen Beginn der Entgeltänderung ausgelöst wird – die bloße Vorhersehbarkeit reicht nicht. Ermittelt wird schlicht: aktuelles Monatsgehalt mal zwölf. Solange ihr also noch voll arbeitet, zählt euer volles Gehalt, auch wenn die Elternzeit schon feststeht.
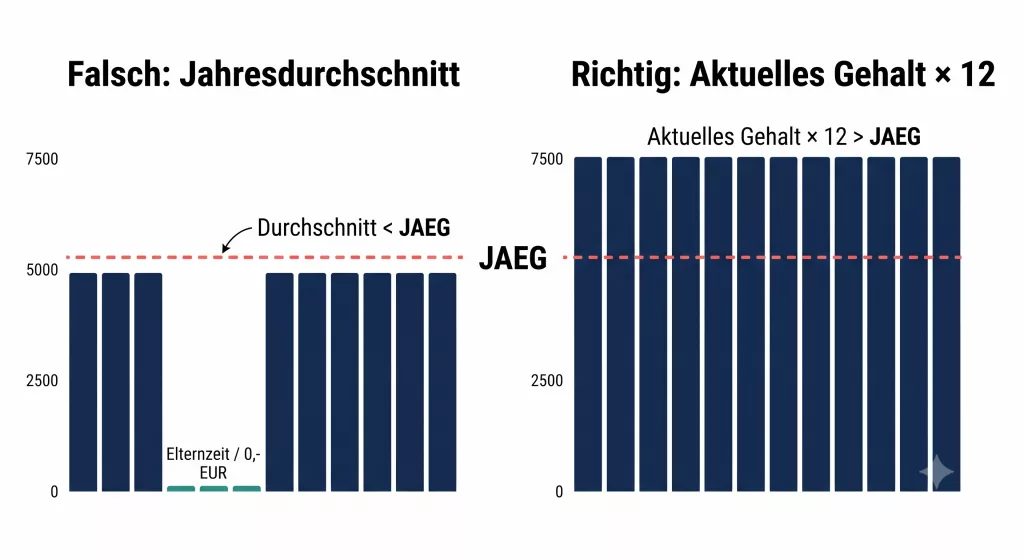
Was während der einkommenslosen Elternzeit wirklich passiert
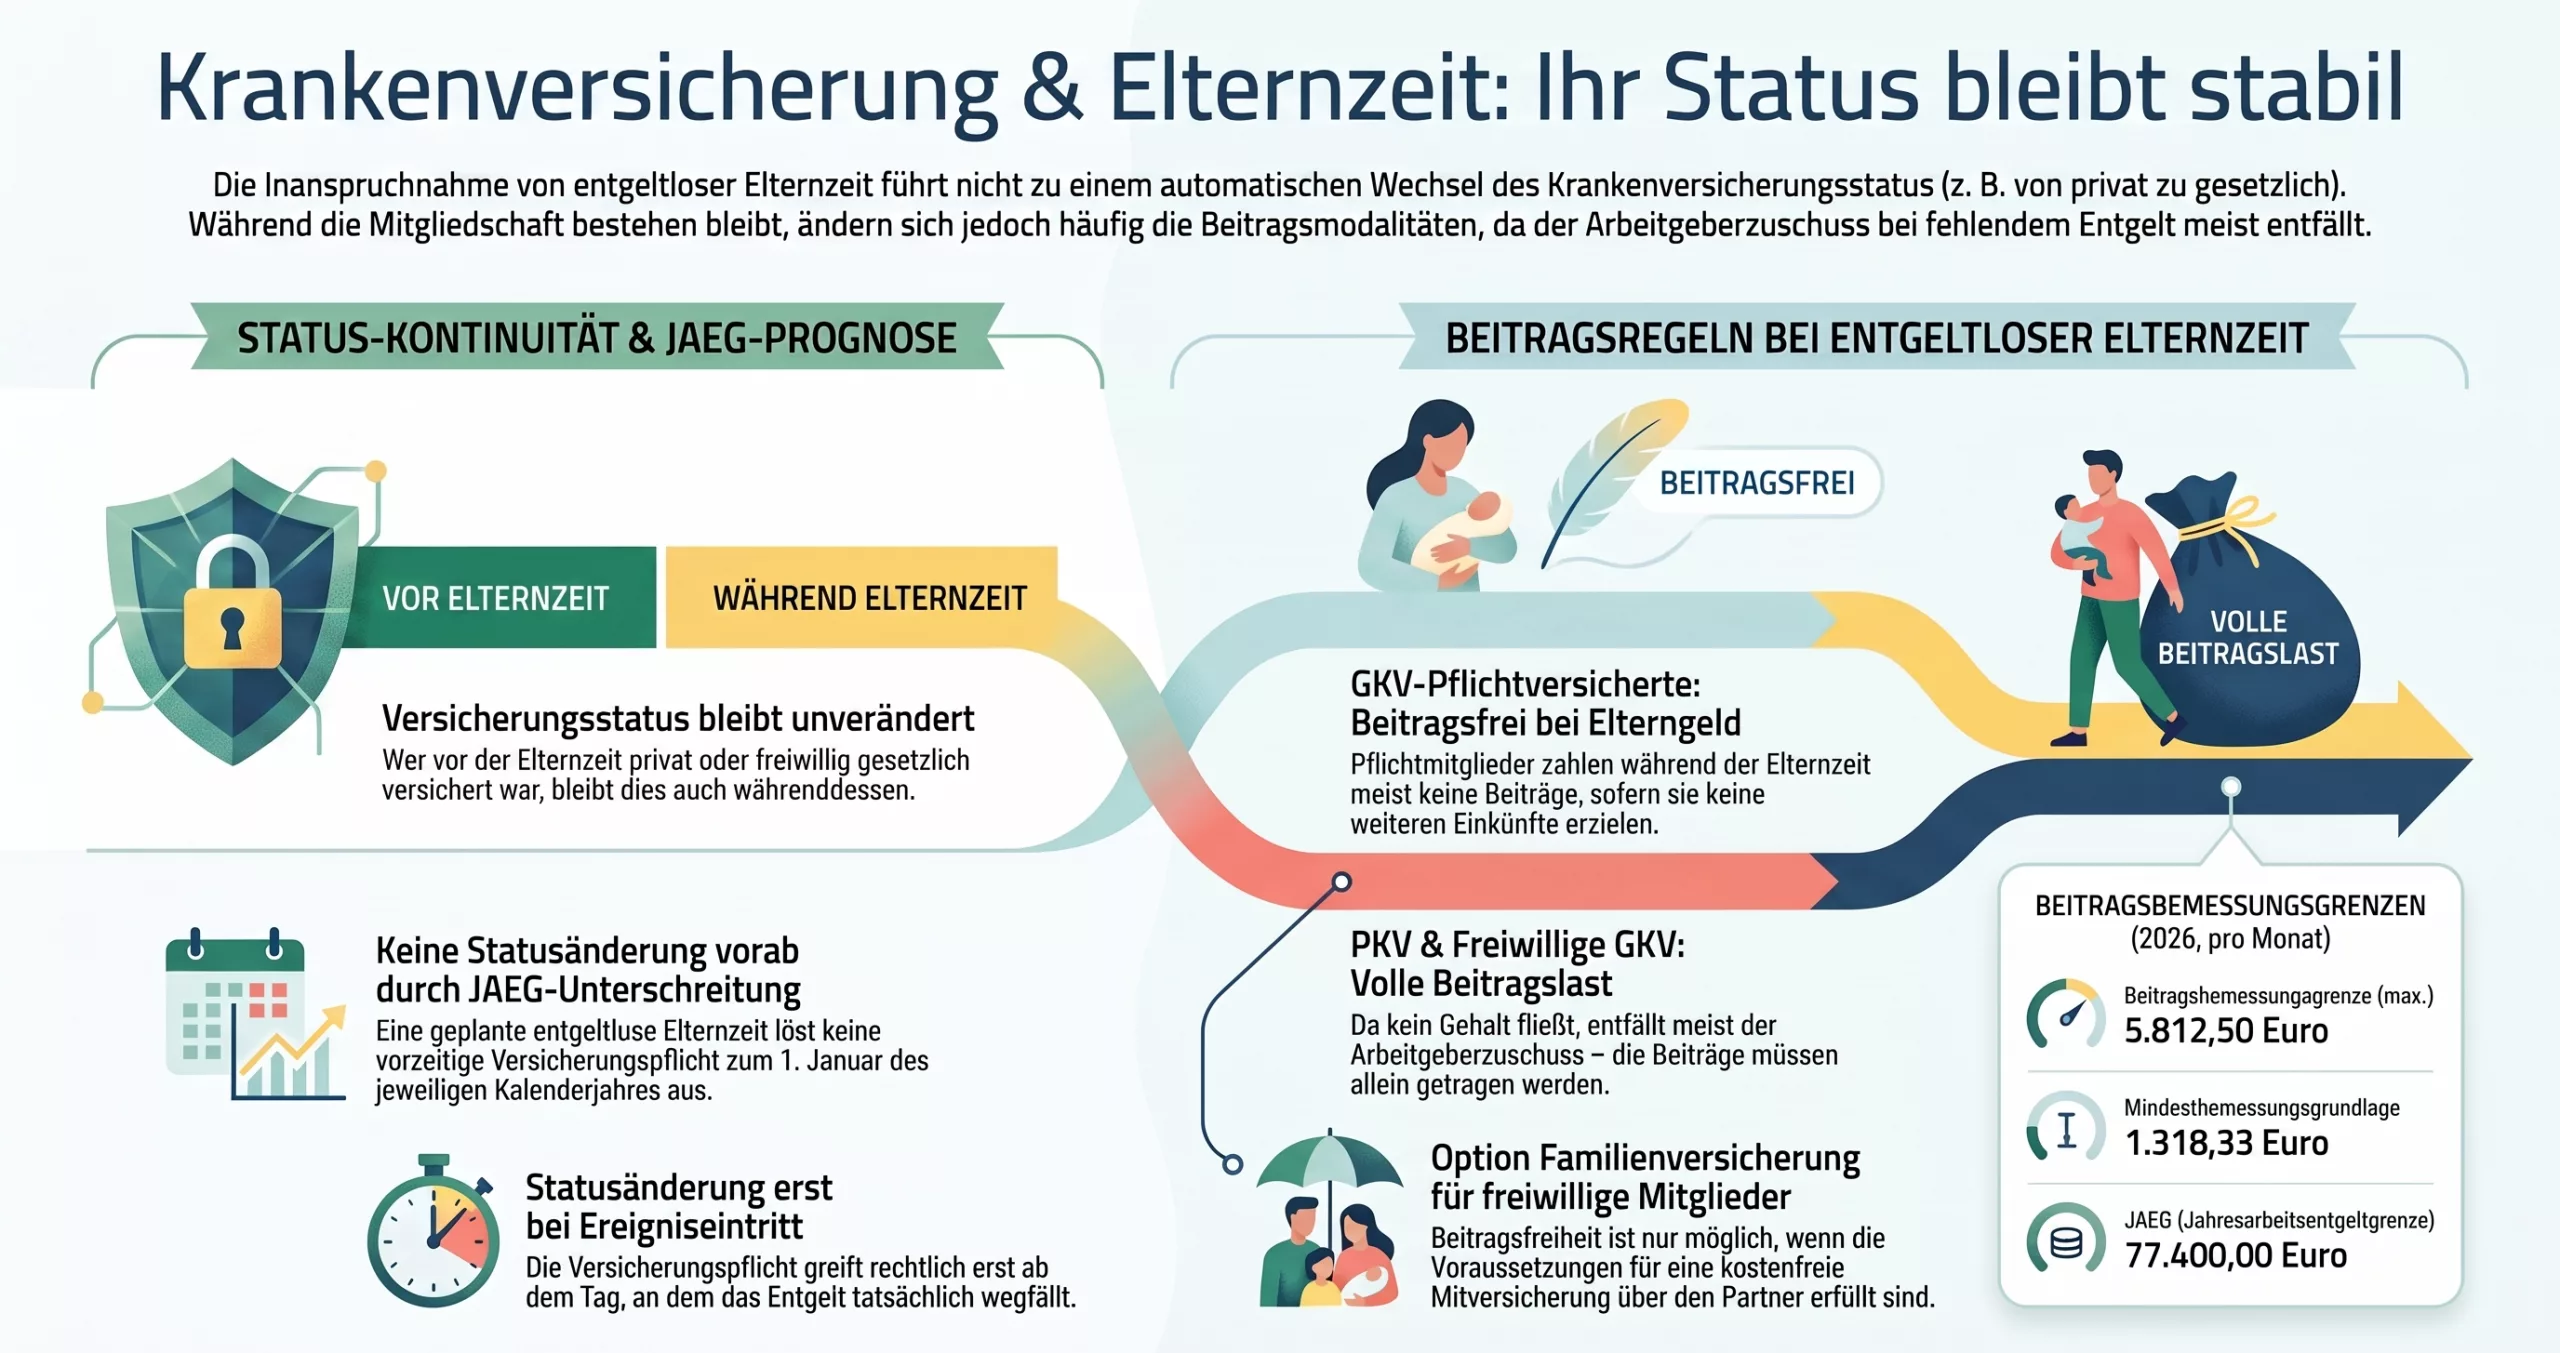
Mit dem tatsächlichen Beginn einer unbezahlten Elternzeit endet zwar formal die Versicherungsfreiheit nach § 6 Abs. 1 Nr. 1 SGB V – das steht so im Rundschreiben. Der entscheidende Punkt, den viele Personalabteilungen dabei übersehen: Daraus folgt nicht automatisch Versicherungspflicht in der gesetzlichen Kasse. Versicherungspflicht für Arbeitnehmer setzt eine „Beschäftigung gegen Entgelt“ voraus – und genau die liegt während einer komplett unbezahlten Elternzeit nicht vor. Ihr rutscht also in eine Art Schwebezustand: nicht mehr „versicherungsfrei“ im engeren Sinne, aber auch nicht versicherungspflichtig. Praktisch bedeutet das: Ihr bleibt weiter privat versichert, nur eben ohne den Arbeitgeberzuschuss, den es an eine bestehende Beschäftigung gegen Entgelt koppelt. Nehmt ihr die Arbeit danach wieder mit einem Gehalt oberhalb der JAEG auf, gilt ab genau diesem Tag wieder ganz normal Versicherungsfreiheit – rückwirkend muss niemand irgendetwas korrigieren.
Diese Lücke sauber zu navigieren, ist Teil desselben Themas wie eure generelle Elternzeit-Planung – mehr dazu in unserem Strategie-Guide zu Elternzeit und Elterngeld und in unserem Artikel zu Elterngeld & Steuer.
Der Nerd-Check: Mutterschutz ist nicht dasselbe wie Elternzeit
Ein Grund für die Verwirrung liegt in einem echten Grundsatzurteil, das aber für einen anderen Fall gilt. Das Bundessozialgericht hat 2018 entschieden (Az. B 12 KR 8/16 R), dass ein bevorstehender Mutterschutz schon vorab in die Jahresprognose einfließen muss, weil er gesetzlich zwingend und exakt terminiert ist. Elternzeit funktioniert rechtlich komplett anders – und genau diesen Unterschied verwechseln Personalabteilungen in der Praxis öfter, als man denkt:
| Kriterium | Mutterschutz | Elternzeit |
|---|---|---|
| Rechtsgrundlage | Mutterschutzgesetz (MuSchG) | § 15 BEEG |
| Charakter | Zwingend, gesetzlich angeordnet | Freiwillig, vom Arbeitnehmer beantragt |
| Zeitpunkt | Gesetzlich fixiert (6 Wochen vor / 8 Wochen nach Geburt) | Selbst gewählt, bis zum tatsächlichen Beginn änderbar |
| Wirkung auf die JAEG-Prognose | Muss laut BSG-Urteil B 12 KR 8/16 R schon vorab einbezogen werden | Zählt erst ab dem tatsächlichen Beginn – reine Planung oder Antragstellung reicht nicht |
Wird dieser Unterschied übersehen, entsteht genau der Denkfehler von oben: Die für den Mutterschutz richtige Vorab-Logik wird unzulässig auf die Elternzeit übertragen.
Abgrenzung: Was gilt bei Teilzeit während der Elternzeit?
Alles oben Beschriebene gilt für eine komplett unbezahlte Elternzeit, in der ihr gar nicht arbeitet. Arbeitet ihr während der Elternzeit stattdessen in Teilzeit weiter, ändert sich die Lage: Dann liegt weiterhin eine „Beschäftigung gegen Entgelt“ vor – die Ausnahme von oben greift nicht. Es gilt die ganz normale JAEG-Prognose, nur eben mit eurem neuen, reduzierten Teilzeit-Gehalt. Landet dieses Gehalt mal zwölf unter der Jahresarbeitsentgeltgrenze, tritt ab dem Beginn der Teilzeit-Beschäftigung tatsächlich Versicherungspflicht in der gesetzlichen Krankenversicherung ein – das ist dann kein Fehler eurer Personalabteilung, sondern korrekt.
Es gibt aber einen Ausweg: Ihr könnt euch innerhalb von drei Monaten nach Eintritt dieser Versicherungspflicht bei eurer bisherigen gesetzlichen Krankenkasse von ihr befreien lassen. Diese Befreiung gilt allerdings nur für die Dauer der Elternzeit. Führt ihr die reduzierte Arbeitszeit danach unverändert fort, greift die Versicherungspflicht ab dem Ende der Elternzeit ganz regulär – eine erneute Befreiung ist dann nicht mehr möglich.
Die Gesetzestexte im Wortlaut
Für alle, die es genau nachlesen wollen – die wichtigsten Quellen aus diesem Artikel im Original-Wortlaut:
§ 5 Abs. 1 Nr. 1 SGB V – Wer ist grundsätzlich versicherungspflichtig?
„Versicherungspflichtig sind: 1. Arbeiter, Angestellte und zu ihrer Berufsausbildung Beschäftigte, die gegen Arbeitsentgelt beschäftigt sind […]“
§ 6 Abs. 1 Nr. 1 SGB V – Wann seid ihr versicherungsfrei?
„Versicherungsfrei sind: 1. Arbeiter und Angestellte, deren regelmäßiges Jahresarbeitsentgelt die Jahresarbeitsentgeltgrenze […] übersteigt; Zuschläge, die mit Rücksicht auf den Familienstand gezahlt werden, bleiben unberücksichtigt […]“
§ 28h Abs. 2 SGB IV – Wer entscheidet verbindlich über euren Status?
„Die Einzugsstelle entscheidet über die Versicherungspflicht und Beitragshöhe in der Kranken-, Pflege- und Rentenversicherung sowie nach dem Recht der Arbeitsförderung auf Verlangen des Arbeitgebers durch einen schriftlichen oder elektronischen Bescheid; sie erlässt auch den Widerspruchsbescheid.“ Die Einzugsstelle ist eure Krankenkasse – nicht der Arbeitgeber.
Rundschreiben GKV-Spitzenverband, Abs. 2.5 – Die Prognose-Regel
„Eine neue zukunftsbezogene Feststellung erfolgt erst mit Entstehen des Anspruchs und der damit einhergehenden Änderung der Einkommensverhältnisse und löst von diesem Zeitpunkt an eine daran geknüpfte versicherungsrechtliche Bewertung aus. Eine bloße Vorhersehbarkeit genügt nicht.“ Und weiter: „Das regelmäßige Jahresarbeitsentgelt wird im Rahmen der vorausschauenden Betrachtung durch Multiplikation der aktuellen Monatsbezüge mit zwölf […] ermittelt.“
Rundschreiben GKV-Spitzenverband, Abs. 5.3 – Warum keine automatische Versicherungspflicht folgt
„Das Ende der Versicherungsfreiheit nach § 6 Abs. 1 Nr. 1 SGB V lässt allerdings nicht den Rückschluss zu, dass im Anschluss daran Versicherungspflicht eintritt. Der Eintritt von Versicherungspflicht für Arbeitnehmer verlangt die Beschäftigung gegen Entgelt; genau hieran fehlt es in diesen Sachverhalten.“
Rundschreiben GKV-Spitzenverband, Abs. 4.3 – Die Wiederaufnahme nach der Elternzeit
„Die (Wieder-)Aufnahme der Beschäftigung mit einem regelmäßigen Jahresarbeitsentgelt oberhalb der Jahresarbeitsentgeltgrenze nach Ende der Elternzeit führt von Beginn an zur Versicherungsfreiheit nach § 6 Abs. 1 Nr. 1 SGB V.“
BSG-Urteil B 12 KR 8/16 R (07.06.2018) – Der Mutterschutz-Fall
„Das Arbeitsentgelt der Klägerin für das Jahr 2013 sei unter Berücksichtigung der mutterschaftsbedingten Entgeltausfälle zu schätzen und bleibe wegen der anstelle des ausgefallenen Arbeitsentgelts bezogenen Mutterschaftsleistungen unter der für 2013 geltenden Jahresarbeitsentgeltgrenze.“
→ Download: Wollt ihr die komplette Übersicht zu Krankenversicherung und Elternzeit als Merkblatt zum Nachschlagen? Hier als Grafik herunterladen (inkl. Beitragsregeln bei GKV-Pflichtversicherung, Familienversicherungs-Option und den aktuellen Beitragsbemessungsgrenzen 2026).
Euer Schlachtplan: In 4 Schritten zur schriftlichen Bestätigung
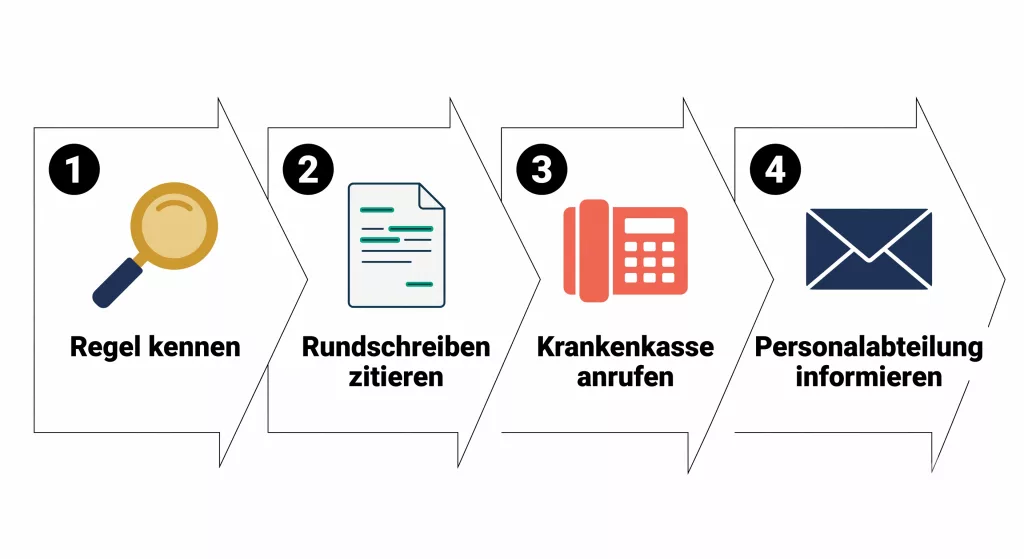
- Schritt 1 – Die Prognose-Regel kennen: Bis zum tatsächlichen Beginn der unbezahlten Elternzeit zählt euer volles, aktuelles Gehalt – nicht der Jahresdurchschnitt.
- Schritt 2 – Die richtige Quelle zitieren: Das Rundschreiben des GKV-Spitzenverbandes vom 20. März 2019 (RdSchr. 19a) regelt genau diesen Fall – das ist der Verweis, der in der Praxis überzeugt, nicht die eigene Rechtsauffassung allein.
- Schritt 3 – Eure Krankenkasse anrufen: Bittet aktiv um eine schriftliche Bestätigung, dass während der Elternzeit keine Versicherungspflicht eintritt. Ein Telefonat reicht oft aus, das Schreiben kommt meist innerhalb weniger Tage.
- Schritt 4 – Der Personalabteilung vorlegen: Mit der schriftlichen Bestätigung in der Hand lässt sich das Thema meist in einer Mail klären. Nach § 28h SGB IV entscheidet ohnehin die Krankenkasse als Einzugsstelle verbindlich über euren Versicherungsstatus – nicht der Arbeitgeber.
Für Schritt 4 hilft ein kurzer, sachlicher Textbaustein zum Anpassen:
„Anbei erhalten Sie die schriftliche Bestätigung meiner gesetzlichen Krankenkasse, dass während meiner Elternzeit keine Versicherungspflicht eintritt, da in diesem Zeitraum keine Beschäftigung gegen Entgelt vorliegt (§ 6 Abs. 1 Nr. 1 SGB V i. V. m. Rundschreiben des GKV-Spitzenverbandes vom 20. März 2019). Ich bitte Sie, meinen Versicherungsstatus entsprechend unverändert zu führen. Für Rückfragen stehe ich gerne zur Verfügung.“
FAQ:
Was, wenn meine Personalabteilung trotz Bestätigung auf einer Ummeldung besteht?
Verweist auf § 28h SGB IV: Über euren Versicherungsstatus entscheidet rechtlich verbindlich die Krankenkasse als Einzugsstelle, nicht der Arbeitgeber. Mit der schriftlichen Bestätigung in der Hand habt ihr dafür den offiziellen Nachweis.
Ändert sich mein Status, wenn ich nach der Elternzeit in Teilzeit zurückkomme?
Das kommt auf euer tatsächliches Teilzeit-Gehalt an. Liegt es dauerhaft unter der Jahresarbeitsentgeltgrenze, tritt ab dem Zeitpunkt korrekt Versicherungspflicht ein – das ist dann kein Fehler, sondern schlicht die neue, richtige Prognose auf Basis des neuen Gehalts.
Muss ich die Klärung selbst anstoßen, oder macht das der Arbeitgeber?
Am schnellsten geht es meist, wenn ihr selbst bei eurer Krankenkasse anruft – ihr habt das größte Interesse an einer zügigen, unkomplizierten Klärung, und die Kasse kennt euren Fall aus erster Hand.
Fazit: Das System kennen schlägt Diskutieren
Ihr müsst diese Auseinandersetzung nicht jedes Mal neu und emotional führen. Ein Anruf bei der Krankenkasse, eine schriftliche Bestätigung, ein kurzer Textbaustein – und das Thema ist erledigt, bevor es zur Grundsatzdiskussion wird. Genau das ist der Kern, um den es uns immer wieder geht: Eine einmalig sauber aufgesetzte Struktur schlägt das wiederholte Verhandeln derselben Frage.
Genau dieses Prinzip – System schlägt Disziplin, einmal richtig eingestellt statt ständig neu diskutiert – ist auch der rote Faden unseres Buches Das Familien-Finanz-System. Wenn euch der Gedanke gefällt, zeigen wir dort, wie er sich auch auf eure gemeinsamen Finanzen als Paar übertragen lässt.
Bleibt hartnäckig, wenn ihr wisst, dass ihr im Recht seid.
Euer Henrik (und Pragya)
Hinweis: Dieser Artikel dient der Information auf Basis öffentlich zugänglicher Rechtsquellen und ersetzt keine individuelle Rechtsberatung. Die Einschätzung eures Versicherungsstatus hängt vom Einzelfall ab – lasst euch die Rechtslage im Zweifel von eurer Krankenkasse schriftlich bestätigen oder wendet euch an eine Fachanwältin bzw. einen Fachanwalt für Sozialrecht. Für Recherche, Textentwürfe und die Illustrationen dieses Artikels haben wir KI-Tools genutzt – Inhalt und Bilder haben wir selbst geprüft und verantwortet.
Schreibe einen Kommentar