
Kredit tilgen, sobald Geld übrig ist – das klingt erstmal vernünftig. Ist es aber nicht immer. Bei unserem Wohnmobil-Kredit haben wir uns bewusst dagegen entschieden, obwohl wir ihn locker aus dem Depot hätten ablösen können.
Schulden sind nicht automatisch schlecht, nur weil sie Schulden heißen.
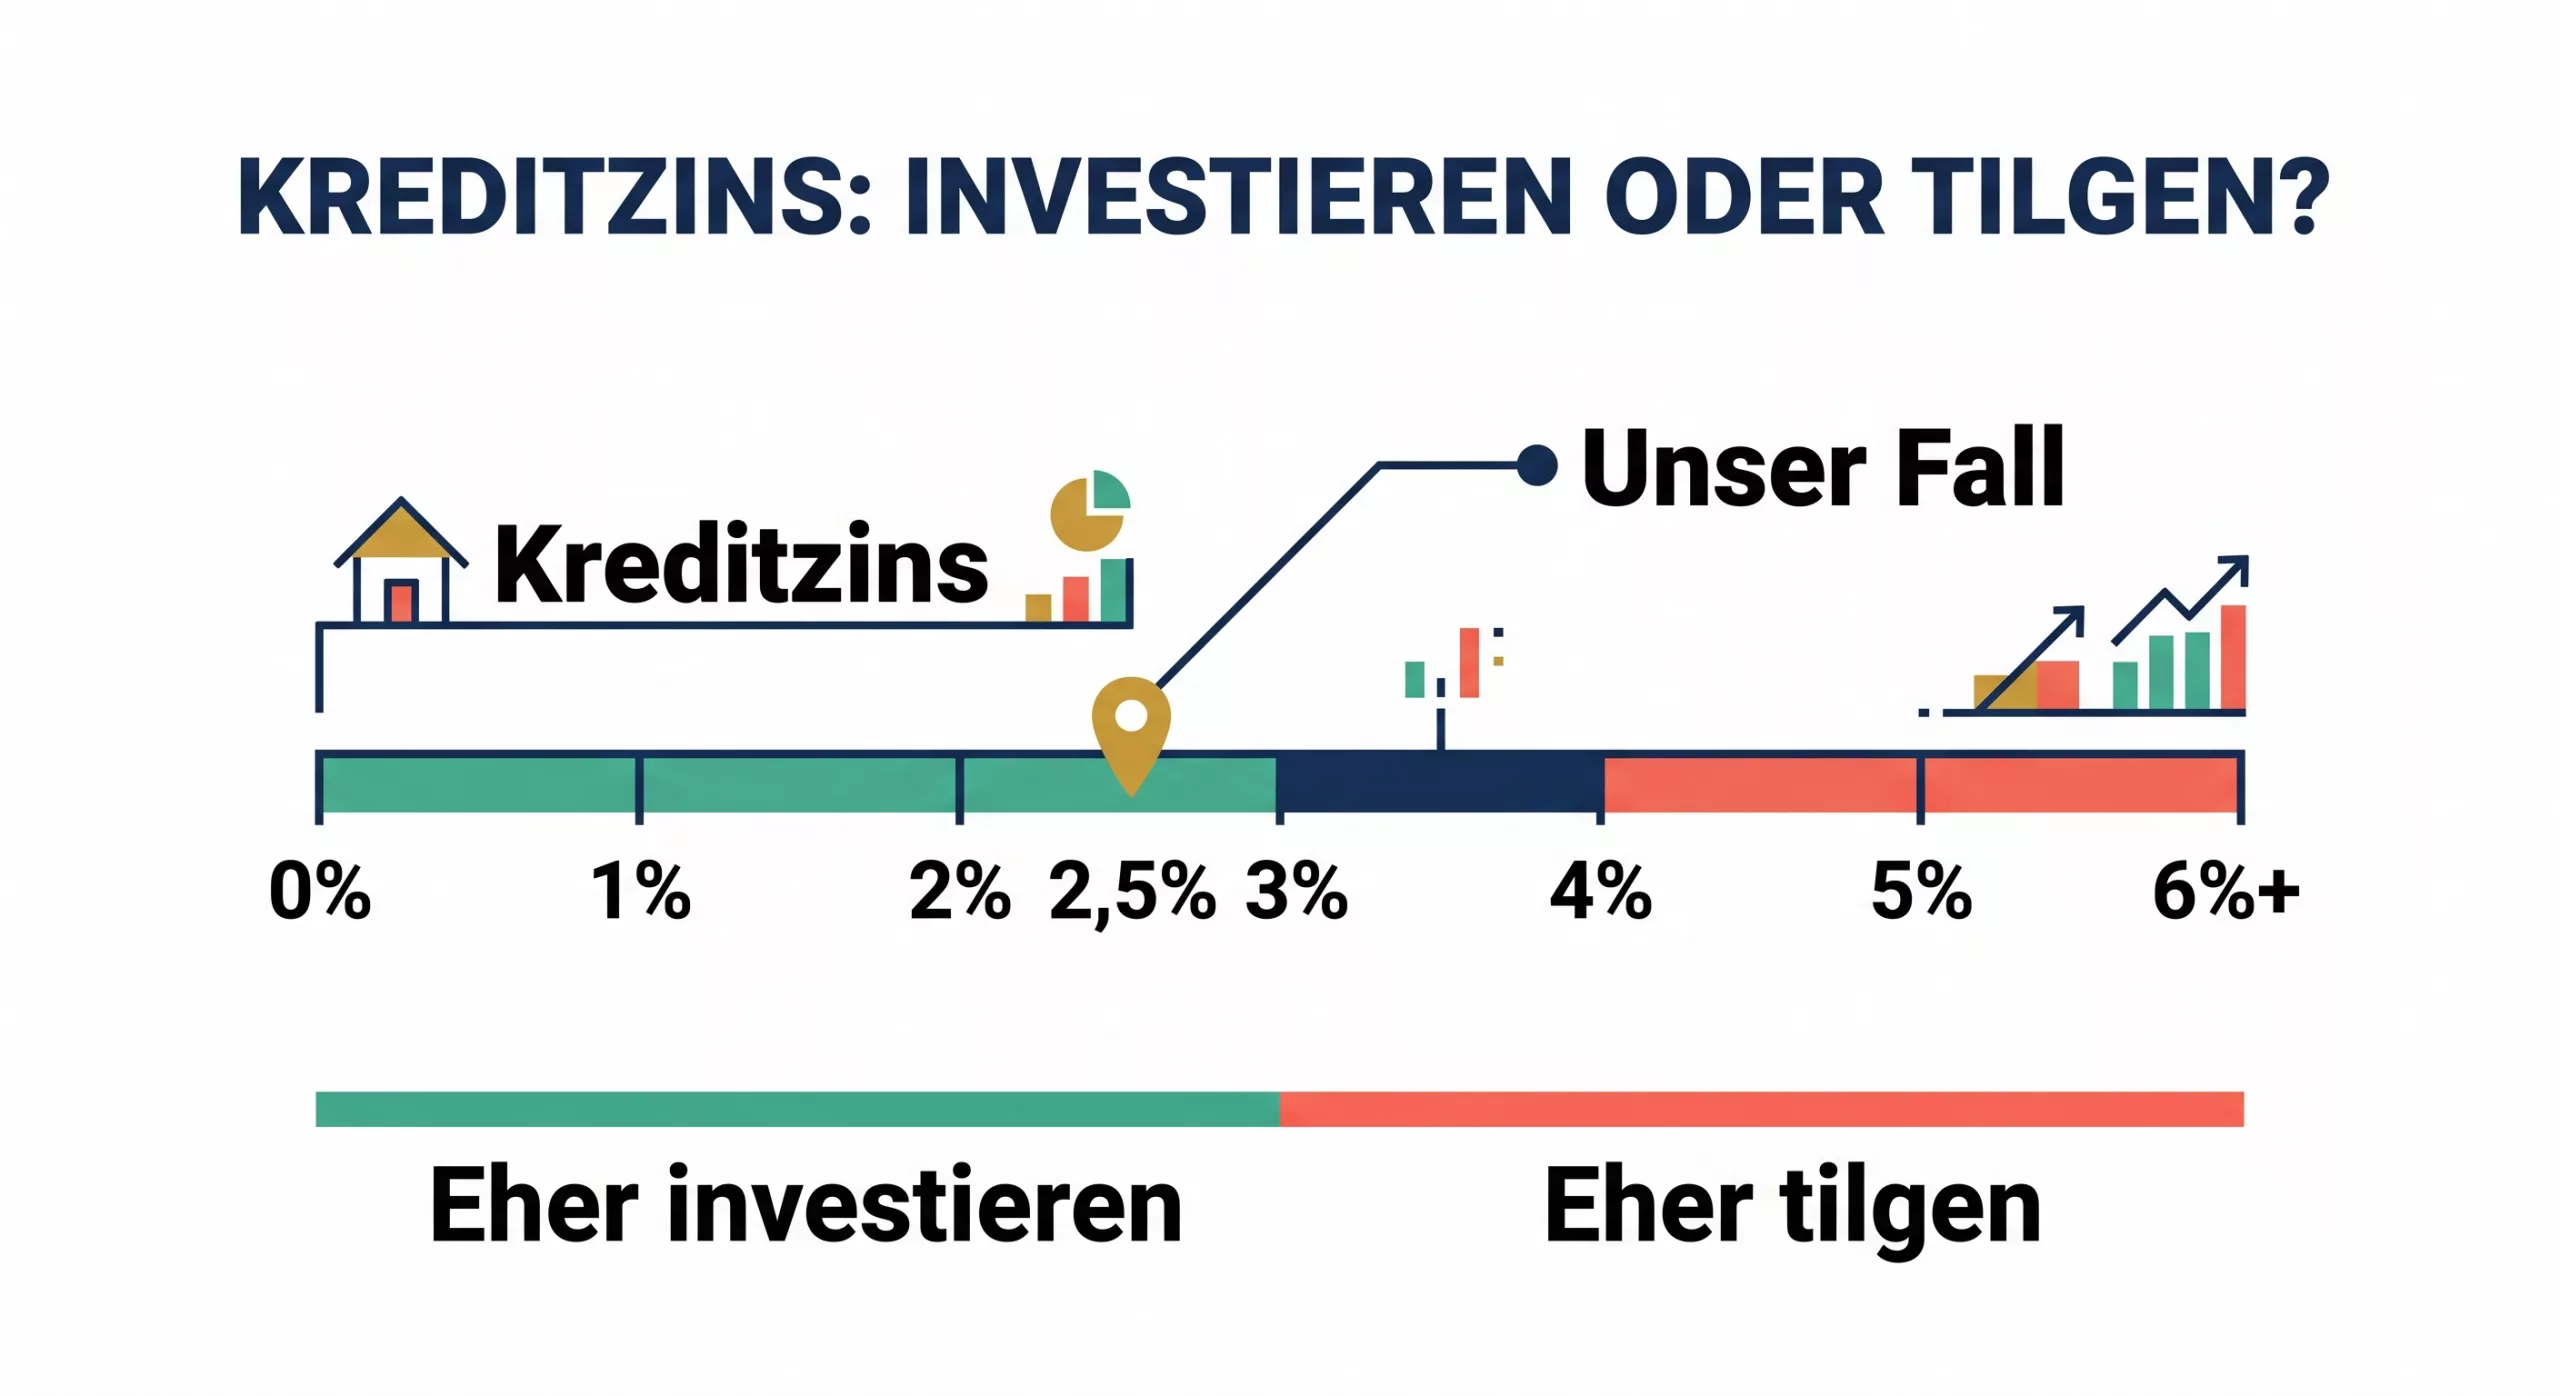
Henriks Perspektive: „Bei Social Media geht es bei guten und schlechten Schulden meistens um Investment versus Konsum – dem stimme ich auch grundsätzlich zu, aber es darf Ausnahmen geben. Wir hätten unser Wohnmobil auch ohne Kredit kaufen können, wenn wir einen Teil unseres ETF-Portfolios verkauft hätten. Nur haben die ETF in der Kreditlaufzeit wesentlich mehr Rendite gemacht, als die rund 2,5 Prozent Zinsen gekostet haben. Und die vielen guten Erinnerungen auf unseren Womo-Reisen sind für mich eine tolle Erinnerungsdividende.“
Inhalt dieses Artikels
- Wie der Wohnmobil-Kredit entstand
- Klartext: Was sind gute und schlechte Schulden?
- Warum wir den Kredit nicht vorzeitig tilgen
- Wann sich vorzeitiges Tilgen trotzdem lohnt
- Andere Beispiele für gute Schulden
- FAQ
Wie der Wohnmobil-Kredit entstand
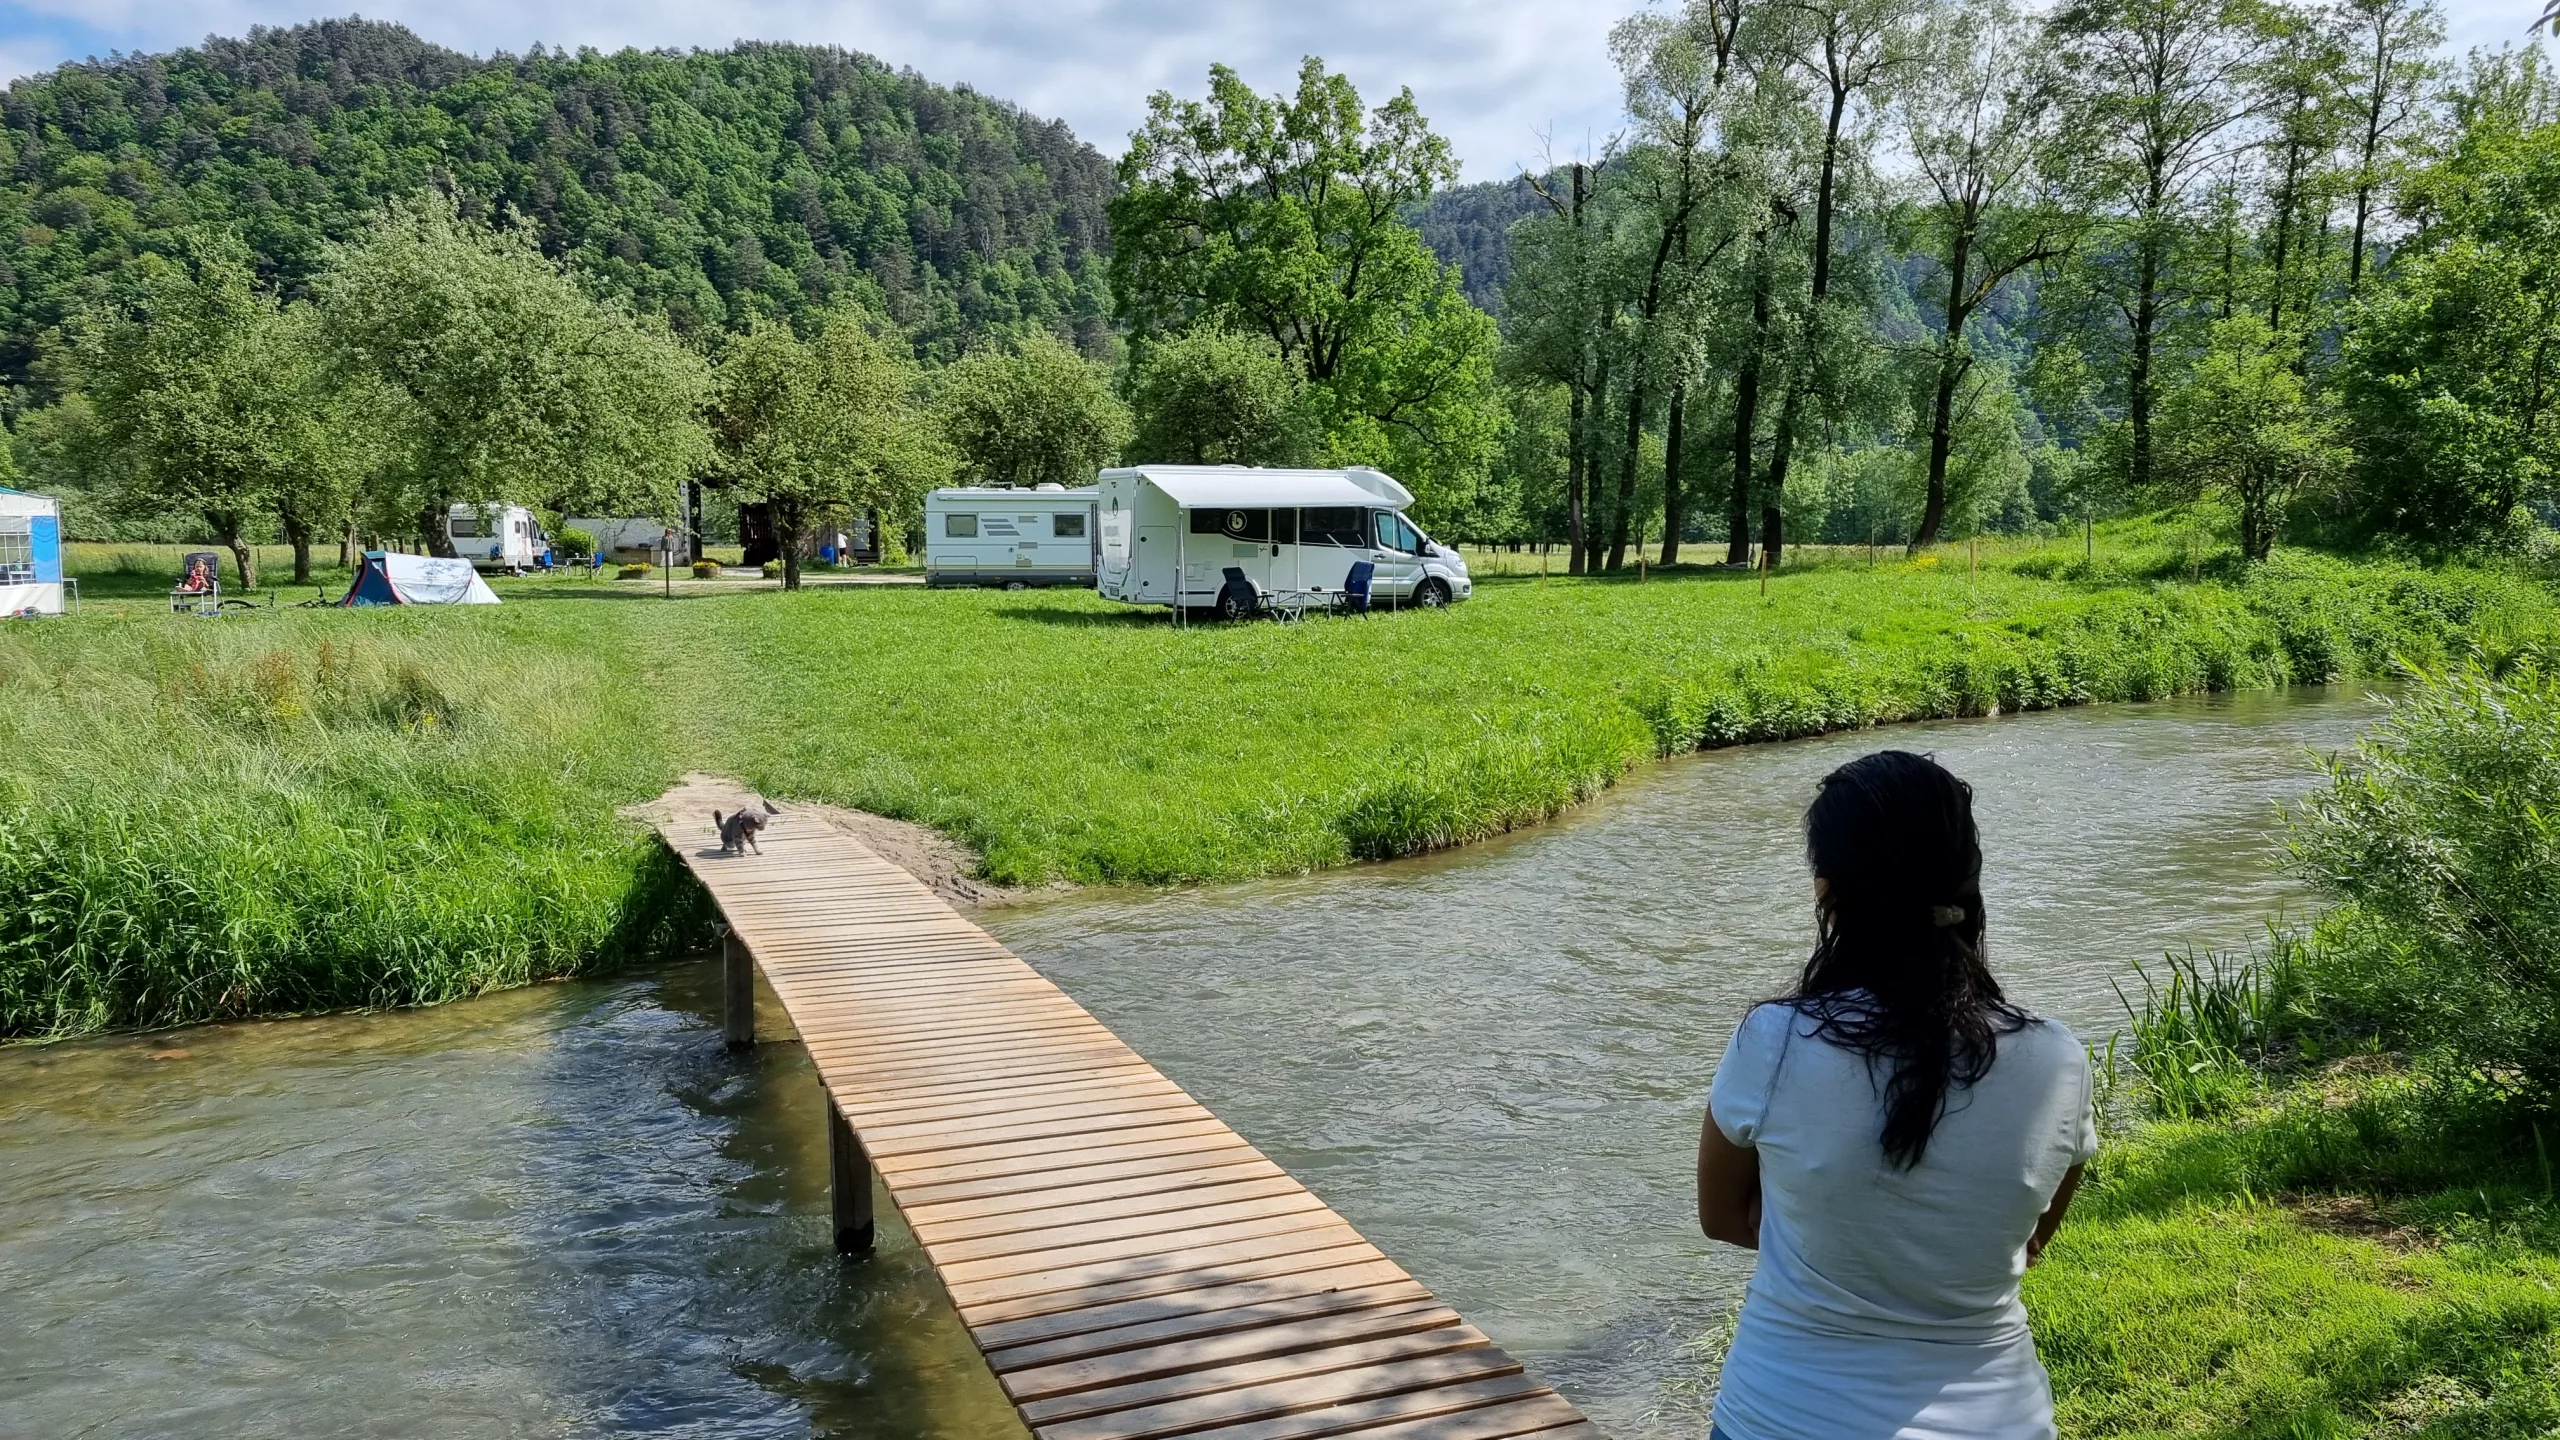
Wir haben lange auf unser Wohnmobil gewartet. Kein Spontankauf, sondern langes Vergleichen, Überlegungen, ob wir selber einen Wagen ausbauen, Probefahren und Abwarten, bis das richtige Modell zum richtigen Preis kam. Als es dann so weit war, hätten wir es auch bar bezahlen können – das Geld dafür war da, in unserem ETF-Portfolio.
Wir haben uns trotzdem für einen Kredit entschieden, mit einem Zinssatz von rund 2,5 Prozent. Der Gedanke dahinter: Wenn das Geld im Depot mehr erwirtschaftet, als der Kredit kostet, lohnt es sich rechnerisch, das Depot in Ruhe zu lassen und stattdessen die Kreditrate zu zahlen.
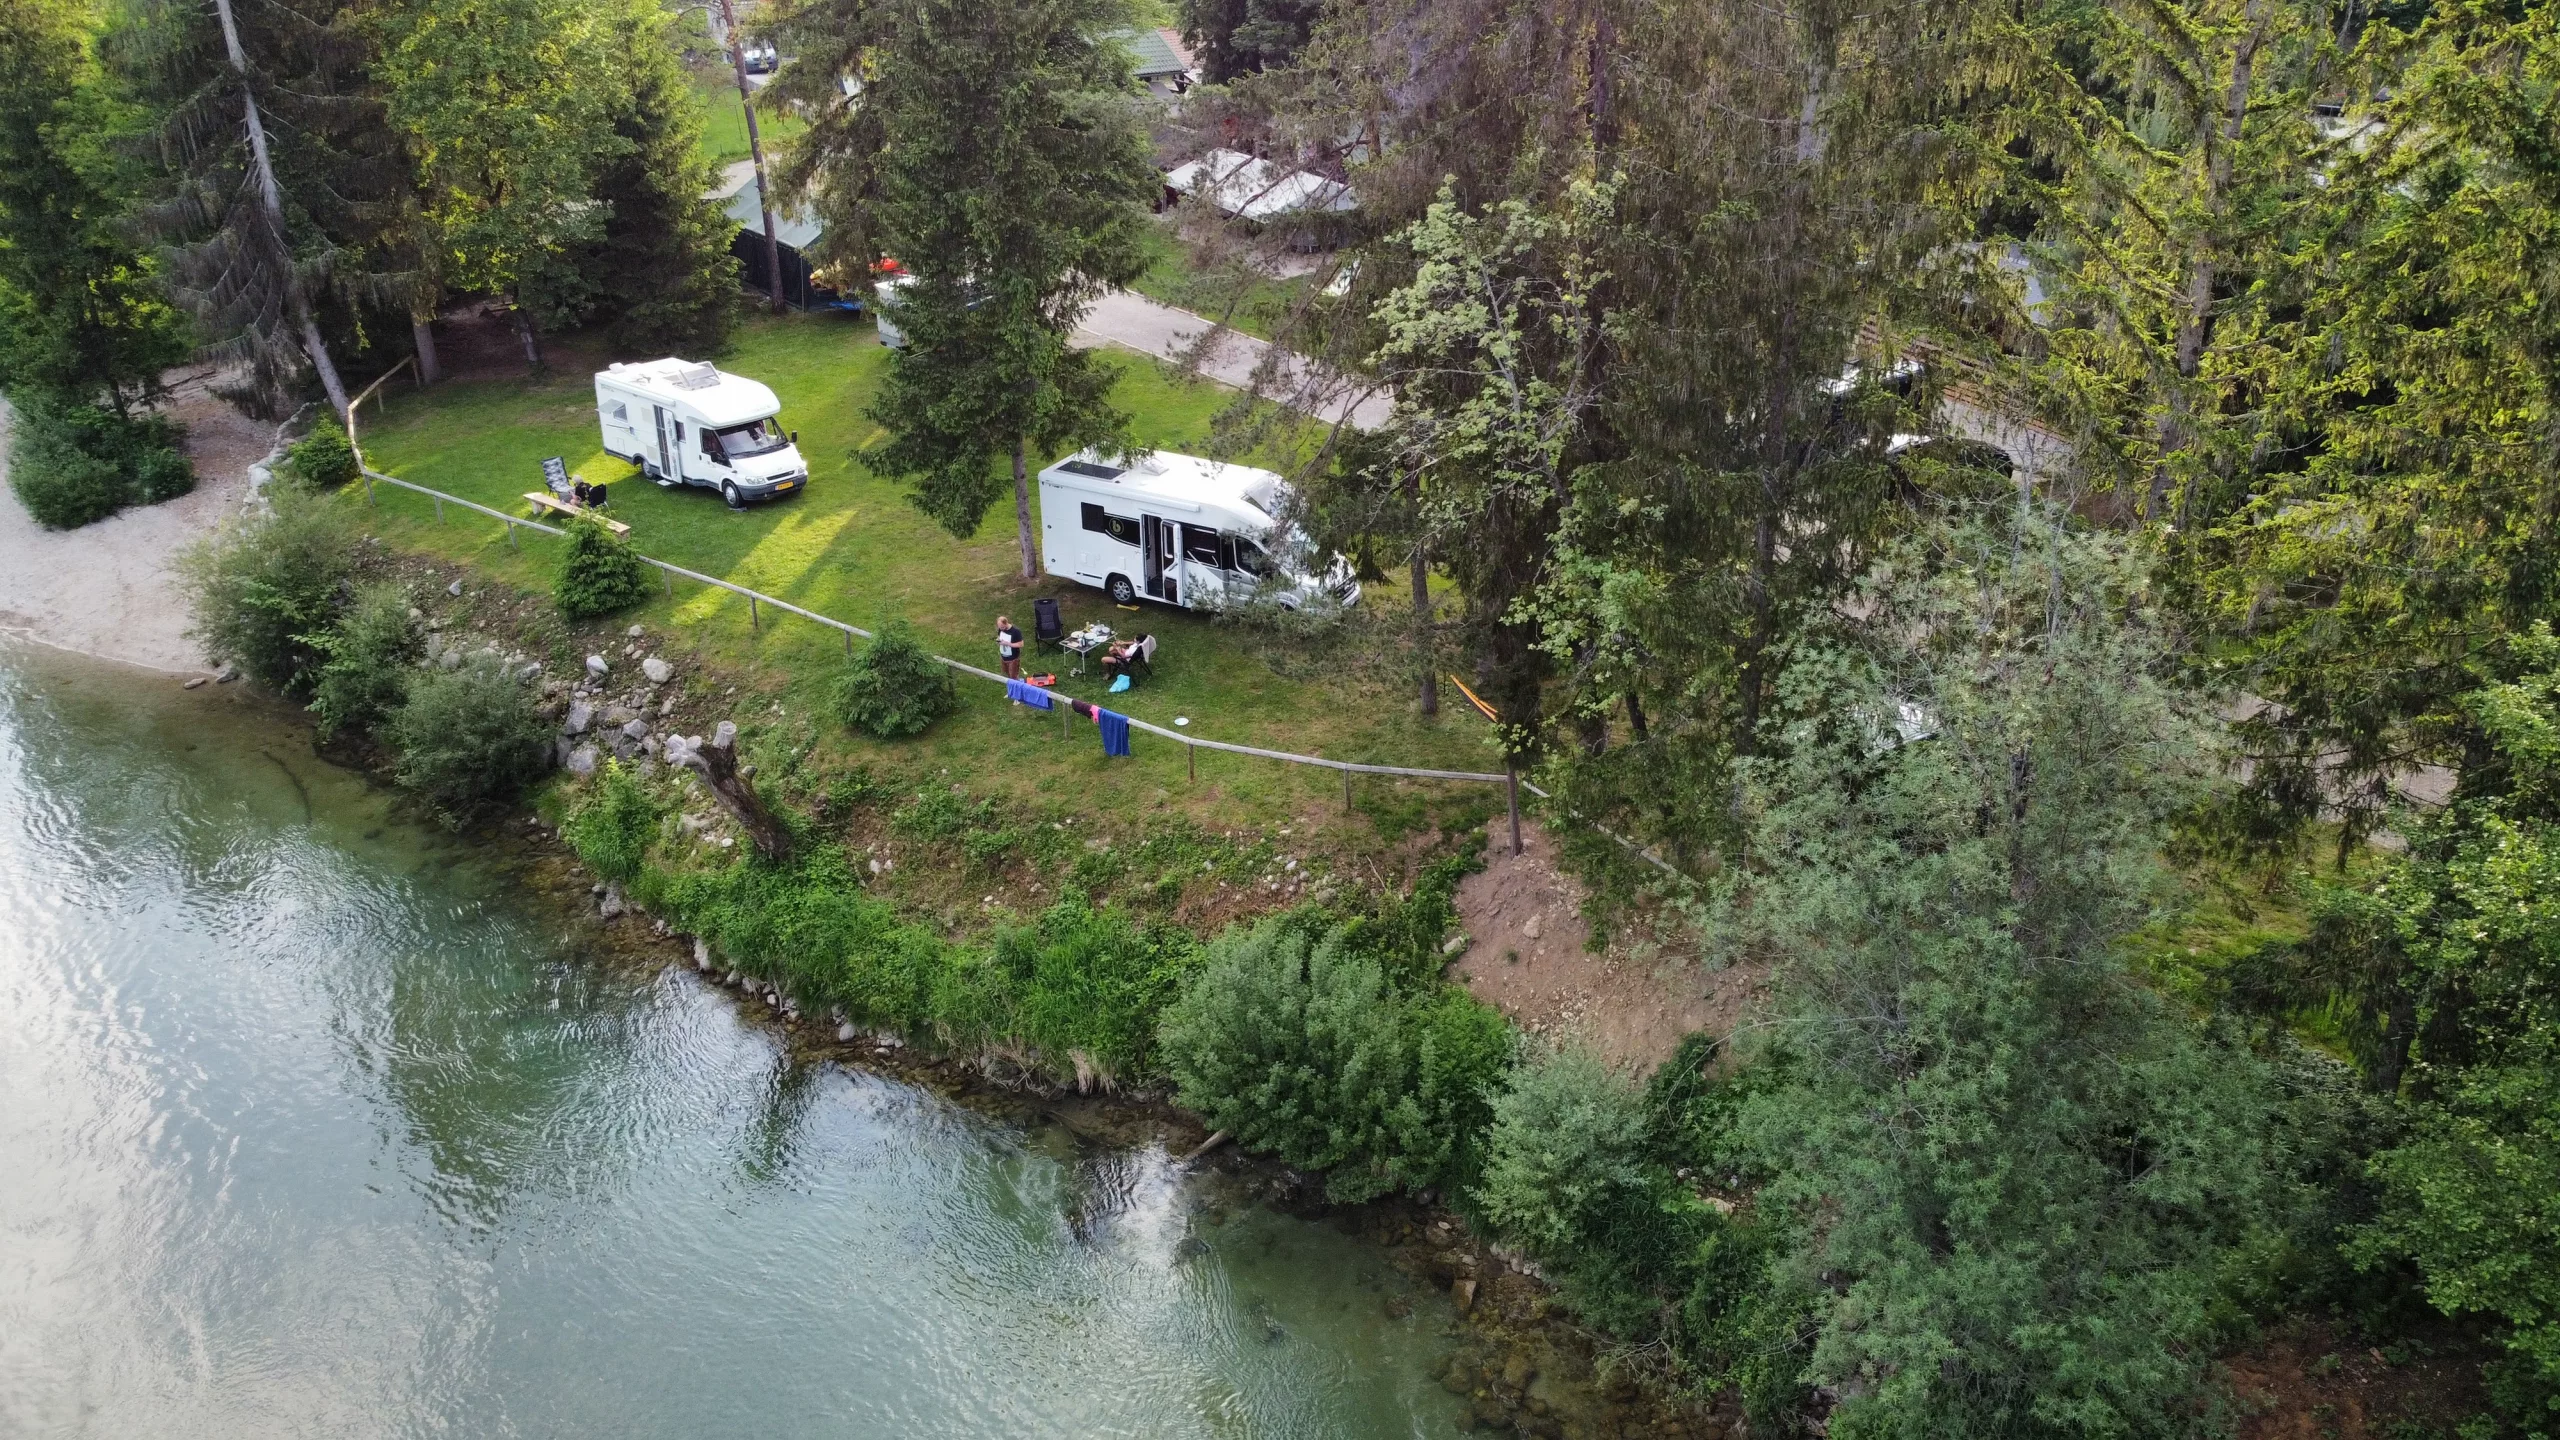
Seitdem sind wir mit dem Wohnmobil quer durch Europa unterwegs gewesen, unter anderem mitten durch Rumänien, während Henriks Elternzeit, mit unserem Sohn im Gepäck. Genau auf so einer Fahrt ist übrigens auch die Idee zu unserem Artikel über Erben und Vererben entstanden. Diese Reisen sind uns mehr wert als die paar hundert Euro, die wir über die Jahre an Zinsen zahlen.
Klartext: Was sind gute und schlechte Schulden?
Gute Schulden sind Kredite, die euch finanziell voranbringen oder eine sinnvolle Investition ermöglichen: eine Immobilie, eine Ausbildung, ein Auto, das ihr für den Job wirklich braucht. Das Geld arbeitet für euch, oder es ermöglicht euch etwas, das sich langfristig auszahlt. Schlechte Schulden sind Konsumschulden für Dinge, die sofort an Wert verlieren oder gar keinen bleibenden Wert erzeugen: der Dispo für den Alltag, das Handy auf Raten ohne Not, der Konsumkredit für den Urlaub, den man sich eigentlich nicht leisten kann.
Unser Buch „Das Familien-Finanz-System“ widmet dem Thema ein eigenes Kapitel zum Umgang mit bestehenden Schulden – dort geht es vor allem um die Lawine-Methode (erst die teuerste Schuld tilgen) und die Schneeball-Methode (erst die kleinste Schuld tilgen, für den psychologischen Erfolgsmoment). Beide Methoden beantworten aber eine andere Frage als die, um die es hier geht: Sie helfen, wenn ihr mehrere Schulden habt und entscheiden müsst, welche zuerst dran ist. Unsere Frage ist eine Ebene davor: Sollte man einen bereits günstigen, einzelnen Kredit überhaupt vorzeitig tilgen, wenn man das Geld dafür hätte?
Warum wir den Kredit nicht vorzeitig tilgen
Der Fachbegriff dafür heißt Opportunitätskosten: die Rendite, auf die ihr verzichtet, wenn ihr Geld für etwas anderes verwendet, statt es investiert zu lassen. Bei einem Kredit mit 2,5 Prozent Zinsen lohnt es sich rechnerisch, ihn nicht vorzeitig zu tilgen, wenn die Alternative – Geld im ETF-Depot investiert zu lassen – im Schnitt mehr abwirft. Der MSCI World, der breiteste gängige Aktienindex, kam laut Finanztip über sehr lange Zeiträume auf eine durchschnittliche jährliche Rendite von rund 7 bis 8 Prozent.
Ein Rechenbeispiel (mit angenommenen, runden Zahlen, nicht unseren tatsächlichen Beträgen): Nehmen wir einen Kredit über 20.000 Euro bei 2,5 Prozent Zinsen, linear über 5 Jahre getilgt. Die Zinskosten summieren sich in dieser Zeit auf rund 1.500 Euro. Lasst ihr stattdessen 20.000 Euro im Depot und unterstellt eine historische Durchschnittsrendite von 7,5 Prozent pro Jahr, wächst daraus in 5 Jahren ein Betrag von rund 28.700 Euro – ein Gewinn von etwa 8.700 Euro. Die Differenz zwischen beidem, gut 7.200 Euro, ist der rechnerische Vorteil des Investierens gegenüber dem vorzeitigen Tilgen in diesem Beispiel. Mit einem Investment-Rechner lässt sich das mit euren eigenen Zahlen leicht nachrechnen.
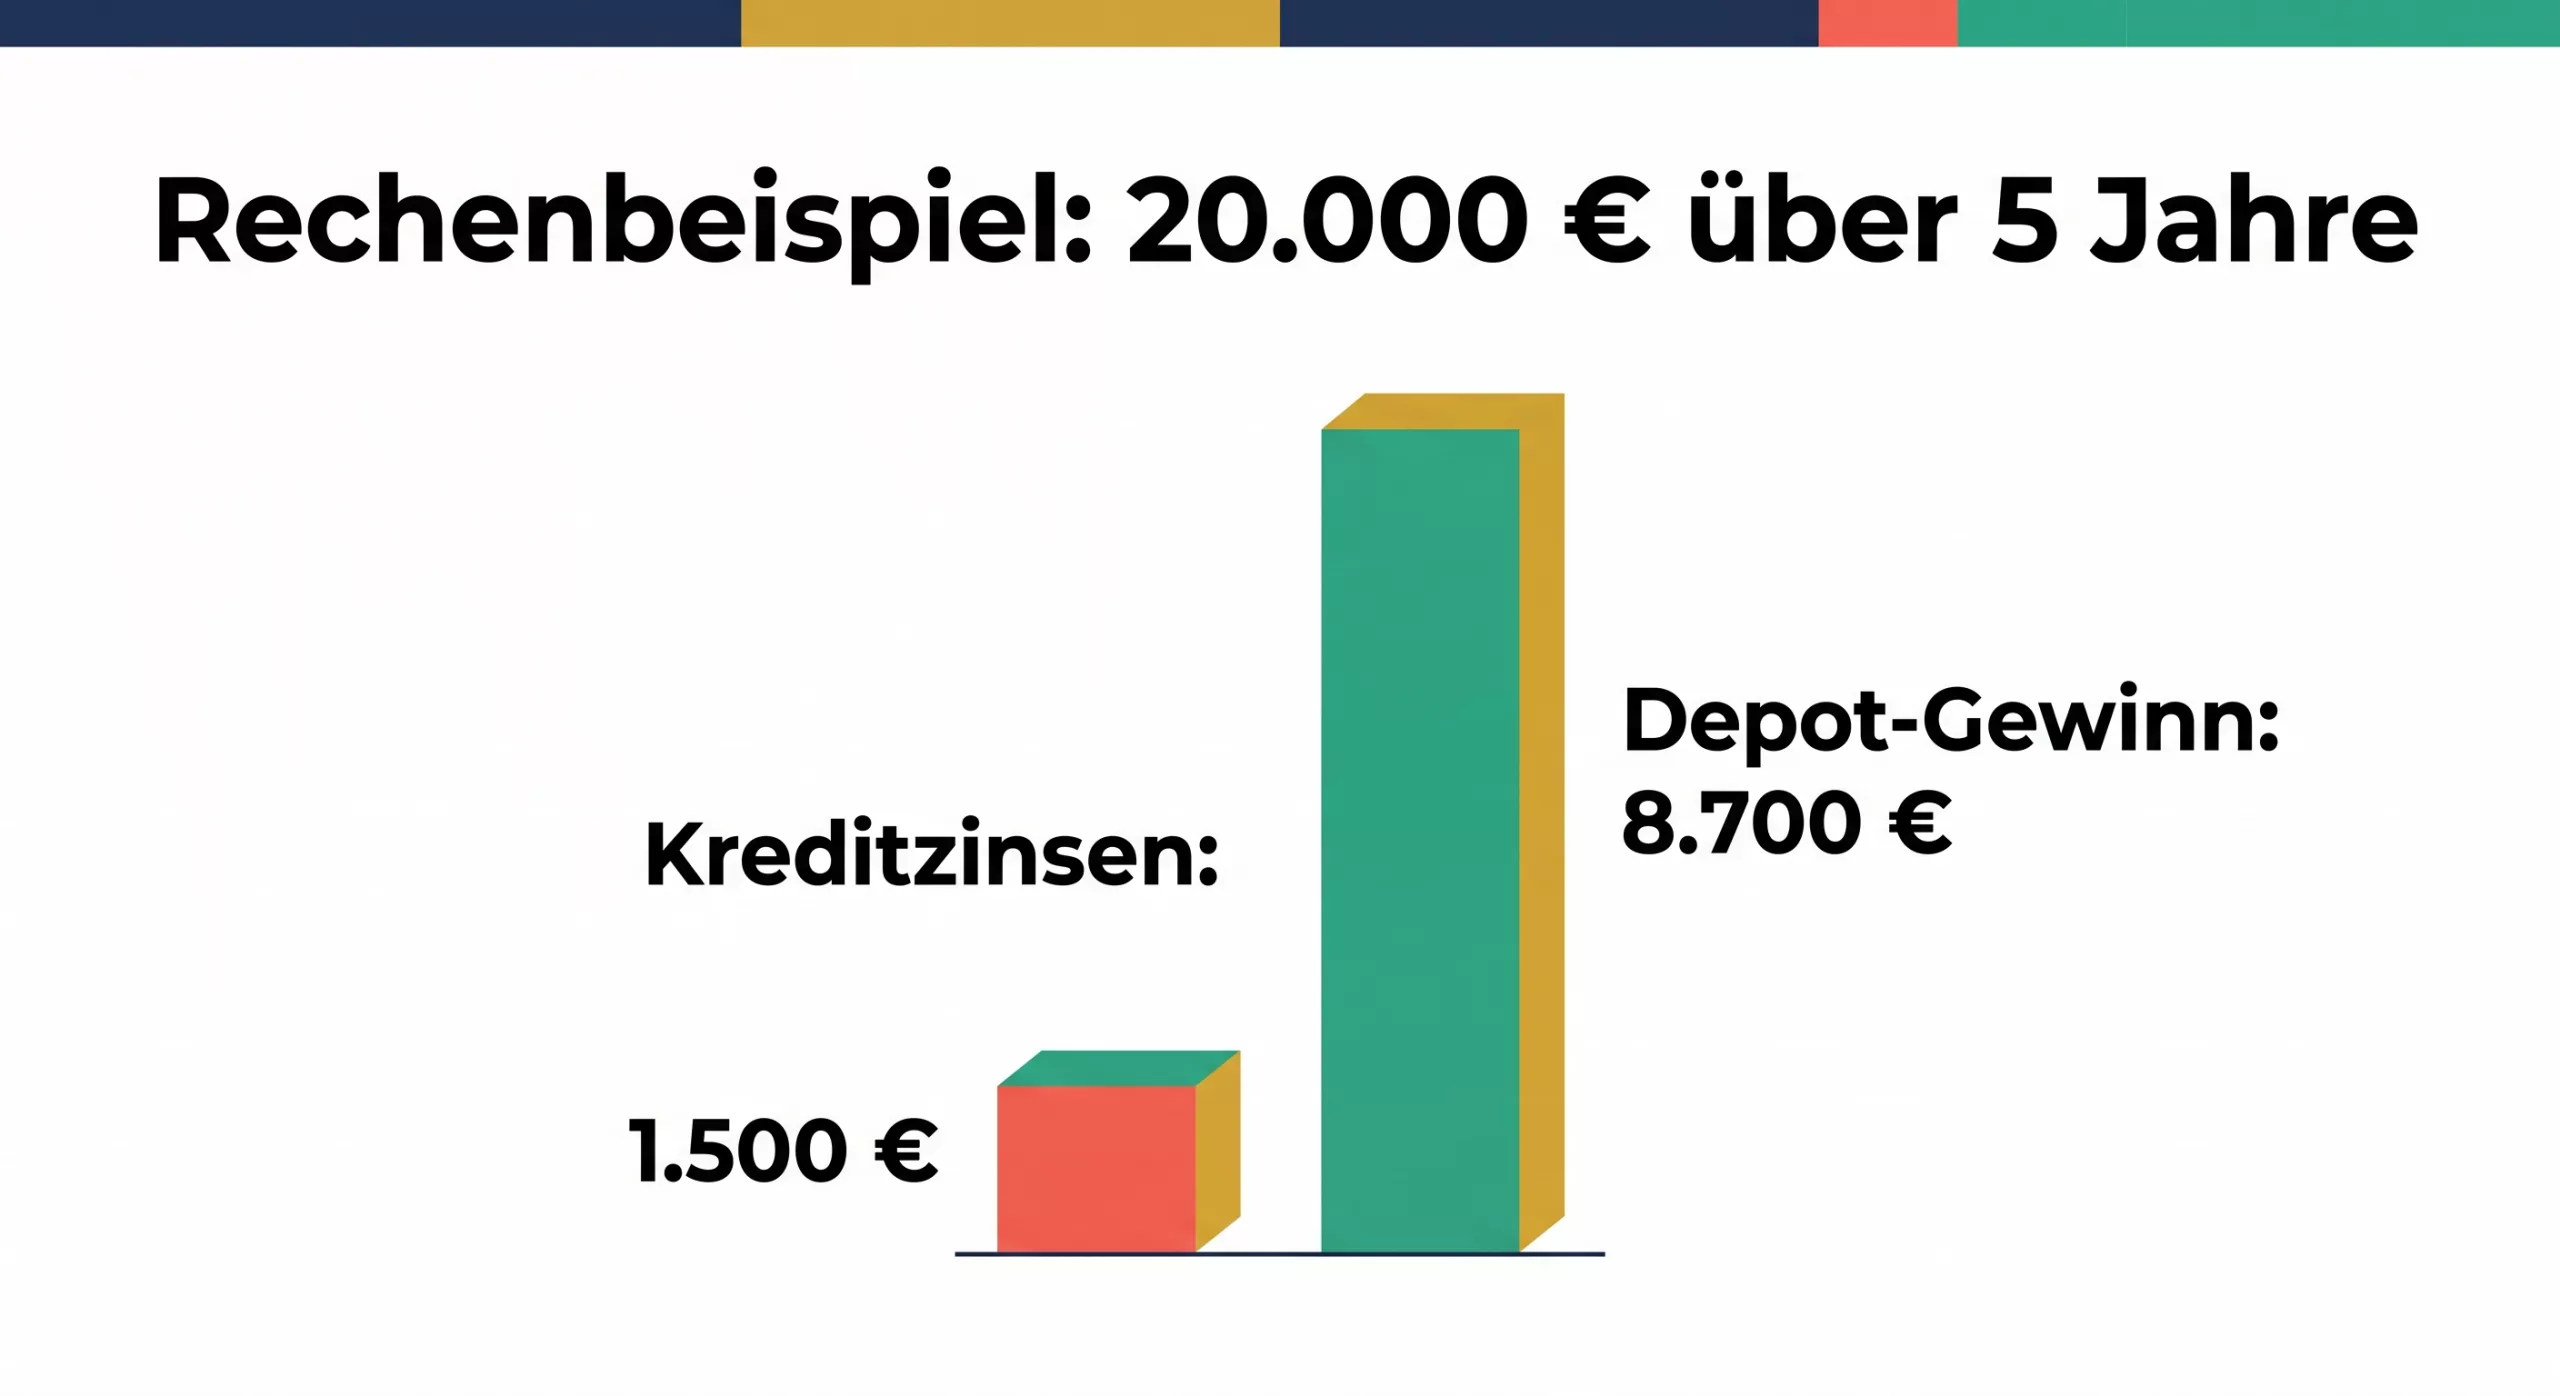
Wichtig dabei: Die Kreditkosten von 2,5 Prozent sind fix und garantiert. Die 7,5 Prozent Marktrendite sind ein historischer Durchschnitt, keine Zusage für die Zukunft – dazu gleich mehr. Als Faustregel nennt Finanztip: Bei Kreditzinsen über etwa 4 Prozent lohnt sich vorzeitiges Tilgen meist, bei Zinsen unter 3 Prozent ist Investieren im Schnitt oft die bessere Wahl. Wie so oft an der Börse gilt dabei laut Charlie Munger: „Geld wird nicht durch Kaufen und Verkaufen verdient, sondern durch Warten.“
Wann sich vorzeitiges Tilgen trotzdem lohnt
Die reine Zahlen-Rechnung ist nicht die ganze Wahrheit, und wir wollen das nicht unter den Tisch fallen lassen. Ein paar Gegenargumente, die genauso ernst genommen gehören:
- Tilgung ist eine sichere Rendite, der Aktienmarkt nicht. Jeden Euro, den ihr vorzeitig tilgt, spart ihr die Kreditzinsen garantiert. Die Marktrendite ist dagegen unsicher – es gibt Jahre und sogar ganze Jahrzehnte mit negativer oder mickriger Rendite. Wer das Risiko nicht tragen will oder kann, ist mit Tilgen nicht falsch beraten.
- Bei hohen Zinsen kippt die Rechnung schnell. Ab etwa 4 Prozent Kreditzins (siehe Faustregel oben) wird es eng, bis ein risikoreicheres Investment das zuverlässig ausgleicht.
- Ohne finanziellen Puffer zuerst der Notgroschen, nicht der ETF-Sparplan. Wer kein Polster für unerwartete Ausgaben hat, sollte das zuerst aufbauen, bevor überhaupt die Frage Tilgen-oder-Investieren relevant wird.
- Schuldenfreiheit hat einen psychologischen Wert, der nicht in Prozent messbar ist. Manche schlafen einfach besser ohne offene Kreditrate, unabhängig davon, was die Zahlen sagen. Das ist ein legitimer Grund, kein irrationaler.
Bei uns war die Entscheidung bewusst: fixe, niedrige Zinsen, ein bereits vorhandener Notgroschen, ein langer Anlagehorizont und die Bereitschaft, Marktschwankungen auszusitzen. Ohne diese Voraussetzungen wäre unsere Rechnung eine andere.
Andere Beispiele für gute Schulden
Das Wohnmobil ist nur ein Beispiel. Auch bei notwendigen Anschaffungen lohnt sich der gleiche Blick: Ein Autokredit für ein Auto, das ihr wirklich braucht, um zur Arbeit zu kommen, zählt eher zu den guten Schulden, wenn ohne Auto der Job nicht zu erreichen wäre. Ein Bildungskredit für eine Weiterbildung oder ein Studium, das euer Einkommen langfristig steigert, ist ein weiteres klassisches Beispiel: Ihr verschuldet euch heute für eine höhere Zahlungsfähigkeit morgen. Der gemeinsame Nenner bei allen guten Schulden: Sie ermöglichen etwas, ohne das ihr finanziell oder in eurer Lebensqualität schlechter dastehen würdet als vorher.
FAQ
Ist jeder günstige Kredit automatisch eine gute Idee?
Nein. Ein niedriger Zins ist eine notwendige, aber keine hinreichende Bedingung. Wichtig ist zusätzlich, dass ihr einen finanziellen Puffer habt, die Rate dauerhaft locker stemmen könnt und bereit seid, mögliche Marktschwankungen auszusitzen, statt in einer schlechten Marktphase gezwungen zu verkaufen.
Was ist der Unterschied zwischen Lawine- und Schneeball-Methode?
Beide sind Strategien, wenn ihr mehrere Schulden gleichzeitig abbaut. Die Lawine-Methode tilgt zuerst die Schuld mit dem höchsten Zinssatz – rechnerisch die günstigste Variante. Die Schneeball-Methode tilgt zuerst die kleinste Schuld unabhängig vom Zins, um schnell einen Erfolgsmoment zu haben, der motiviert weiterzumachen. Bei nur einem einzelnen, günstigen Kredit wie unserem Wohnmobil-Kredit stellt sich diese Frage nicht.
Sollte ich zuerst Schulden tilgen oder in ETFs investieren, wenn ich beides nicht gleichzeitig kann?
Als grobe Orientierung: Bei Kreditzinsen über etwa 4 Prozent tilgt ihr meist besser zuerst, bei Zinsen unter 3 Prozent ist Investieren im langfristigen Schnitt oft vorteilhafter. Dazwischen ist es eine Abwägungssache, bei der auch euer persönliches Sicherheitsbedürfnis mitentscheiden darf.
Gilt diese Logik auch für einen Immobilienkredit?
Im Prinzip ja, das gleiche Prinzip aus Zinssatz versus erwarteter Rendite gilt auch dort – allerdings mit deutlich höheren Summen und längeren Laufzeiten, wodurch sich Fehleinschätzungen stärker auswirken. Bei so einer Entscheidung lohnt sich zusätzlich eine individuelle Beratung, statt sich allein auf eine Faustregel zu verlassen.
Fazit: Schulden sind ein Werkzeug, kein Charaktertest
Ob ein Kredit gut oder schlecht ist, entscheidet nicht die Tatsache, dass es ein Kredit ist, sondern was er euch ermöglicht und was er kostet, verglichen mit den Alternativen. Bei uns war die Rechnung klar: niedriger Zins, langer Anlagehorizont, vorhandener Puffer. Deshalb bleibt der Wohnmobil-Kredit, wie er ist, und unser Depot bleibt in Ruhe.
Wollt ihr tiefer einsteigen? In unserem Buch „Das Familien-Finanz-System“ zeigen wir euch genau, wie wir Schulden generell einordnen und managen.
Bevor ihr die nächste Sondertilgung überweist: Rechnet kurz nach, was die Alternative gekostet hätte.
Euer Henrik und Pragya
Hinweis: Dieser Artikel dient der Information und stellt keine individuelle Anlageberatung oder steuerliche Beratung dar. Investitionen am Aktienmarkt sind mit Risiken verbunden. Für Recherche, Textentwürfe und die Illustrationen dieses Artikels haben wir KI-Tools genutzt – Inhalt und Bilder haben wir selbst geprüft und verantwortet.
Schreibe einen Kommentar