
Die Frage kam eher beiläufig auf. Wir waren mit dem Camper während der Elternzeit gerade irgendwo durch Rumänien unterwegs und haben ein bisschen über die Situation in unserem Freundeskreis zum Thema Haus verschenken bzw. vererben gesprochen; und plötzlich waren wir mitten in einigen Gedankenspielen: Was geben wir unserem Sohn eigentlich mal weiter, und wie? In Deutschland wird ständig über Erben und Vererben diskutiert, meist im Zusammenhang mit der Erbschaftssteuer. Aber abgesehen davon waren wir am überlegen, was eigentlich für den oder die Begünstigten praktischer ist, eine Immobilie oder ein ETF-Portfolio
Die etwas unvollendete aber ehrliche Antwort, zu der wir seitdem gekommen sind: Es gibt kein objektiv „Besseres“ — nur eine Entscheidung, die zu eurer Familie passt.
Henriks Perspektive: „Wir haben uns gefragt: Was bringt am Ende mehr Rendite oder Sicherheit — und was ist im Bedarfsfall leichter zu vererben oder zu verschenken, und für unseren Sohn später leichter zu handhaben? Eine Immobilie hat durch den Kredit-Hebel oft eine hohe Eigenkapitalrendite, ist aber unflexibel und aufwändig in der Verwaltung. Ein ETF-Portfolio hat keinen Hebel, dafür historisch höhere Renditen, eine einfache Besteuerung und viel mehr Flexibilität — dafür schwankt der Wert stärker. Uns ist bewusst, dass wir das aus einer vergleichsweise privilegierten Position heraus diskutieren — nicht jede Familie hat überhaupt die Wahl zwischen beiden Optionen.“
Hebel vs. Flexibilität
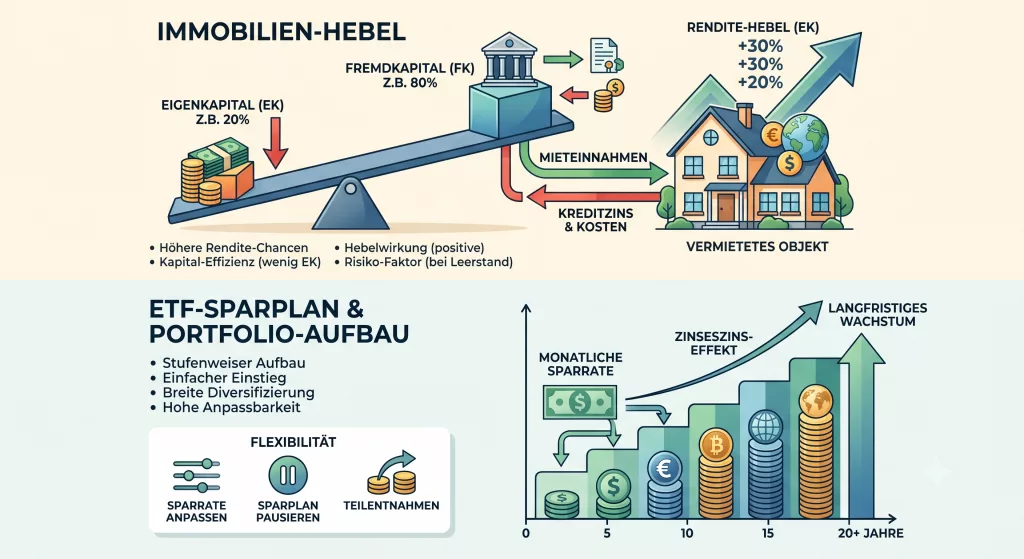
Beide Anlageformen lösen dasselbe Problem — Vermögen für die nächste Generation aufbauen — auf komplett unterschiedliche Weise. Eine Immobilie kauft ihr meist zu einem großen Teil mit Fremdkapital. Solange die Preise steigen, arbeitet dieser Kredit-Hebel für euch: Eure Eigenkapitalrendite kann deutlich höher liegen als die reine Wertsteigerung der Immobilie. Der Preis dafür ist Unflexibilität: Ihr könnt nicht mal eben 5.000 € „verkaufen“, wenn Geld gebraucht wird, und Mietausfälle, Instandhaltung und die jährliche Steuererklärung kosten Zeit und Nerven, das wissen wir aus eigener Erfahrung.
Ein ETF-Portfolio hat diesen Hebel nicht — ihr investiert nur, was ihr auch wirklich einzahlt. Dafür sind Aktien-ETFs historisch im Schnitt rentabler als viele Immobilienlagen, die Verwaltung beschränkt sich auf wenige Klicks im Jahr, und ihr könnt jederzeit einen Teilbetrag verkaufen. Der Preis: mehr Kursschwankungen, gerade kurzfristig.
Was ist der Fremdkapital-Hebel eigentlich genau? Ein kleines Rechenbeispiel macht es greifbar. Kauft ihr eine Immobilie für 400.000 €, davon 300.000 € über einen Kredit finanziert und nur 100.000 € eigenes Geld eingesetzt, dann wirkt jede Wertsteigerung auf die vollen 400.000 € — aber bezogen auf euer eingesetztes Eigenkapital von nur 100.000 €. Steigt die Immobilie um 5 %, sind das 20.000 € Wertzuwachs auf 100.000 € Eigenkapital — eine Eigenkapitalrendite von 20 %, nicht von 5 %. Genau dieser Mechanismus macht Immobilien für viele so attraktiv. Er wirkt aber in beide Richtungen: Bei fallenden Preisen verstärkt er den Verlust genauso.
Laufende Besteuerung im Vergleich
Schon während der Haltezeit unterscheidet sich die Steuerlast deutlich — und das ist oft der Punkt, an dem die Waage ausschlägt, lange bevor überhaupt ans Vererben gedacht wird:
| Kriterium | Vermietete Immobilie | ETF-Portfolio |
|---|---|---|
| Besteuerung laufender Erträge | Persönlicher Einkommensteuersatz (bis 45 % + Soli) | Abgeltungssteuer 25 % + 5,5 % Soli (effektiv 26,375 %), bei Aktien-ETFs 30 % davon steuerfrei (Teilfreistellung) |
| Steuerfreibetrag | Werbungskosten, Abschreibung (AfA) | Sparerpauschbetrag 1.000 € (Ledige) / 2.000 € (Paare) pro Jahr |
| Besteuerung ohne Verkauf | Keine Steuer auf die reine Wertsteigerung, solange nicht verkauft wird — nur die laufenden Mieteinnahmen werden jährlich versteuert | Vorabpauschale — eine jährliche Steuer auf einen fiktiven Mindestertrag, auch wenn ihr nichts verkauft (siehe unten) |
| Verwaltungsaufwand | Mieterverwaltung, Instandhaltung, jährliche Steuererklärung | Minimal, meist automatisiert per Sparplan |
| Teilverkauf möglich? | Praktisch nein, zumindest nicht in praktischen Bruchstücken | Jederzeit, in beliebiger Höhe |
Unterm Strich: Wer eine Immobilie vermietet und selbst gut verdient, zahlt auf die Mieteinnahmen oft deutlich mehr Steuern als auf ETF-Erträge. Das ist einer der meistunterschätzten Vorteile des ETF-Portfolios — nicht die Rendite selbst, sondern was am Ende netto übrig bleibt. Ganz umsonst ist die Einfachheit beim ETF aber auch nicht: Die sogenannte Vorabpauschale sorgt dafür, dass ihr selbst bei thesaurierenden (nicht ausschüttenden) ETFs jedes Jahr eine kleine, vom Staat pauschal angenommene Mindestrendite versteuert — unabhängig davon, ob ihr tatsächlich verkauft habt. Die Berechnung ist gewöhnungsbedürftig, die Höhe aber überschaubar und die meisten Banken und Broker machen das eh für euch automatisch; Finanztip erklärt das Prinzip und die Berechnung im Detail.
Der Nerd-Check: Was passiert steuerlich beim Vererben?
Hier wird es für viele Paare erst richtig interessant — und die Unterschiede sind kleiner, als man auf den ersten Blick denkt.
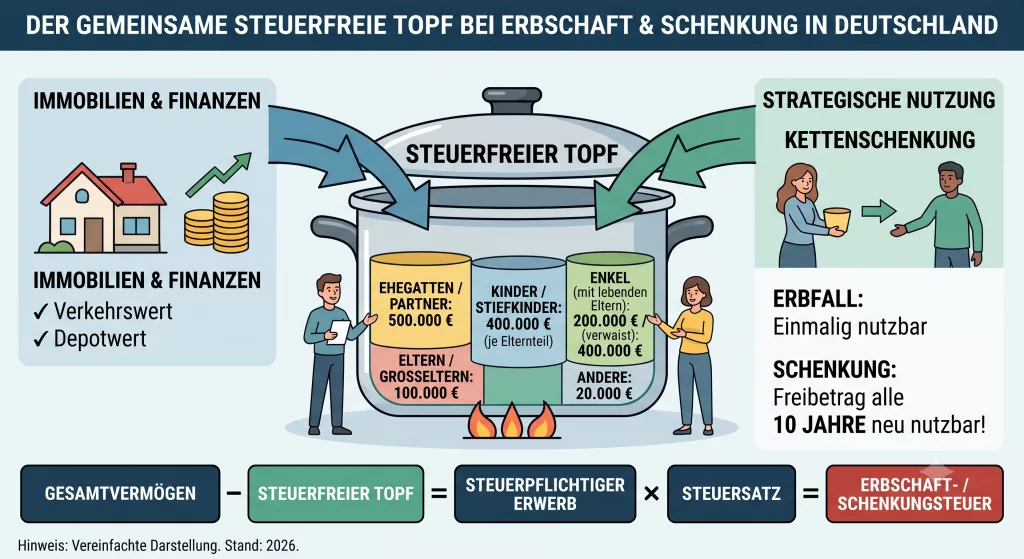
- Der Freibetrag ist bei beidem gleich — und er wird geteilt, nicht verdoppelt: Jedes Kind hat einen Erbschafts-/Schenkungssteuer-Freibetrag von 400.000 € pro Elternteil, alle 10 Jahre neu nutzbar (Übersicht beim Bundesfinanzministerium). Wichtig: Dieser Freibetrag gilt für den gesamten Vermögensübergang eines Elternteils an ein Kind — schenkt ihr sowohl eine Immobilie als auch ein ETF-Depot, teilen sich beide denselben Topf, es gibt nicht 400.000 € für die Immobilie und nochmal 400.000 € für das Depot.
- Der Freibetrag lässt sich mehrfach nutzen — Stichwort Kettenschenkung: Weil der 400.000-€-Freibetrag pro Kind alle 10 Jahre neu entsteht, lässt sich größeres Vermögen in mehreren Etappen steuerfrei übertragen — wer heute schenkt und in zehn Jahren erneut, nutzt den Freibetrag zweimal. Zwei Dinge dabei beachten: Die geplante Weiterschenkung darf nicht vertraglich festgehalten werden, sonst gilt sie steuerlich als Gestaltungsmissbrauch. Und stirbt der Schenkende innerhalb der 10-Jahres-Frist, wird die Schenkung rückwirkend auf den Nachlass angerechnet — Kettenschenkung ist also eher etwas für die langfristige Planung als für den kurzfristigen Notfall.
- Der Immobilien-Bonus gilt nur bei Vermietung: Für zu Wohnzwecken vermietete Immobilien gewährt § 13d Erbschaftsteuergesetz einen Bewertungsabschlag von 10 % — nur 90 % des Marktwerts zählen gegen den Freibetrag (Gesetzestext auf gesetze-im-internet.de). Bei selbstgenutzten oder leerstehenden Immobilien gibt es diesen Abschlag nicht — ein Detail, das gerne übersehen wird, bis es zu spät ist.
- Ein Depot lässt sich ohne Verkauf übertragen: Die Übertragung eines Wertpapierdepots an euer Kind ist rechtlich keine Veräußerung — es fällt dabei keine Abgeltungssteuer an. Wie schon in unserem Artikel zum ETF-Junior-Depot beschrieben, übernimmt euer Kind dabei eure ursprünglichen Anschaffungskurse — die spätere Steuerlast wandert also mit, sie verschwindet nicht, sie wird nur aufgeschoben.
- Keine Grunderwerbsteuer beim Erben: Anders als beim Kauf fällt bei Erbschaft oder Schenkung zwischen Ehegatten und Verwandten in gerader Linie — also z. B. zwischen Eltern und Kindern — grundsätzlich keine Grunderwerbsteuer an (§ 3 GrEStG). Ein Punkt, der bei Erstgesprächen häufig für Verwirrung sorgt, weil viele die beiden Steuerarten durcheinanderbringen.
- Teilbarkeit ist der unterschätzte Faktor: Habt ihr mehrere Kinder, lässt sich ein ETF-Depot auf den Euro genau aufteilen. Eine Immobilie nicht — sie führt bei mehreren Erben schnell in eine Erbengemeinschaft, die sich oft erst durch einen (teuren, manchmal streitbehafteten) Verkauf wieder auflösen lässt.
Aufwand & Flexibilität nach der Übergabe
Auch nach der Übergabe unterscheidet sich, was auf euer Kind bzw. die Begünstigten zukommt. Eine geerbte Immobilie bedeutet: Vermieter-Pflichten, Instandhaltungsrücklagen, im schlimmsten Fall Ärger mit Mietern — alles Aufgaben, die euer Kind übernehmen muss, ob es mit 25 gerade mitten im Studium steckt oder nicht. Ein geerbtes ETF-Depot lässt sich dagegen einfach halten, teilweise verkaufen oder komplett auflösen, je nachdem, was in der jeweiligen Lebensphase gebraucht wird — ohne Makler, ohne Notar, ohne Kredit-Ablösung. Wir wollen unserem Sohn ein Werkzeug hinterlassen, keine zusätzliche Aufgabe.
Das heißt nicht, dass die Immobilie die schlechtere Wahl ist — nur, dass „leichter zu handhaben“ in den allermeisten Fällen für das Depot spricht, während „höhere Eigenkapitalrendite durch Hebel“ für die Immobilie spricht. Wer beides will, kombiniert: die selbstgenutzte oder eine vermietete Immobilie als Sachwert-Baustein, das ETF-Portfolio als flexiblen, leicht teilbaren Baustein daneben — mit unserem Investment-Rechner lässt sich der ETF-Teil für euren Fall konkret durchrechnen.
Fazit: Kein Entweder-oder, sondern eine bewusste Entscheidung
Weder Immobilie noch ETF-Portfolio ist objektiv „besser“ vererbbar — beide teilen sich denselben Freibetrag, beide lassen sich ohne sofortige Steuerlast übertragen. Der eigentliche Unterschied liegt im Aufwand danach: Eine Immobilie verlangt von eurem Kind Verwaltung und Entscheidungen, ein Depot verlangt fast nichts außer der Fähigkeit, es in Ruhe liegen zu lassen. Uns ist bewusst, dass wir mit dieser Wahl überhaupt erst ein Luxusproblem diskutieren dürfen — nicht jede Familie hat die Wahl zwischen beiden Optionen. Wer sie hat, sollte sie bewusst treffen, nicht aus Gewohnheit. Wir haben uns fürs Depot entschieden — nicht weil es die einzig richtige Antwort ist, sondern weil es zu uns passt.
Viel Erfolg beim Aufbau eures Familien-Vermögens!
Euer Henrik (und Pragya)
Hinweis: Dieser Artikel dient der Information und stellt keine individuelle Anlageberatung oder steuerliche Beratung dar. Investitionen am Aktienmarkt sind mit Risiken verbunden. Für Recherche, Textentwürfe und die Illustrationen dieses Artikels haben wir KI-Tools genutzt – Inhalt und Bilder haben wir selbst geprüft und verantwortet.
Schreibe einen Kommentar