
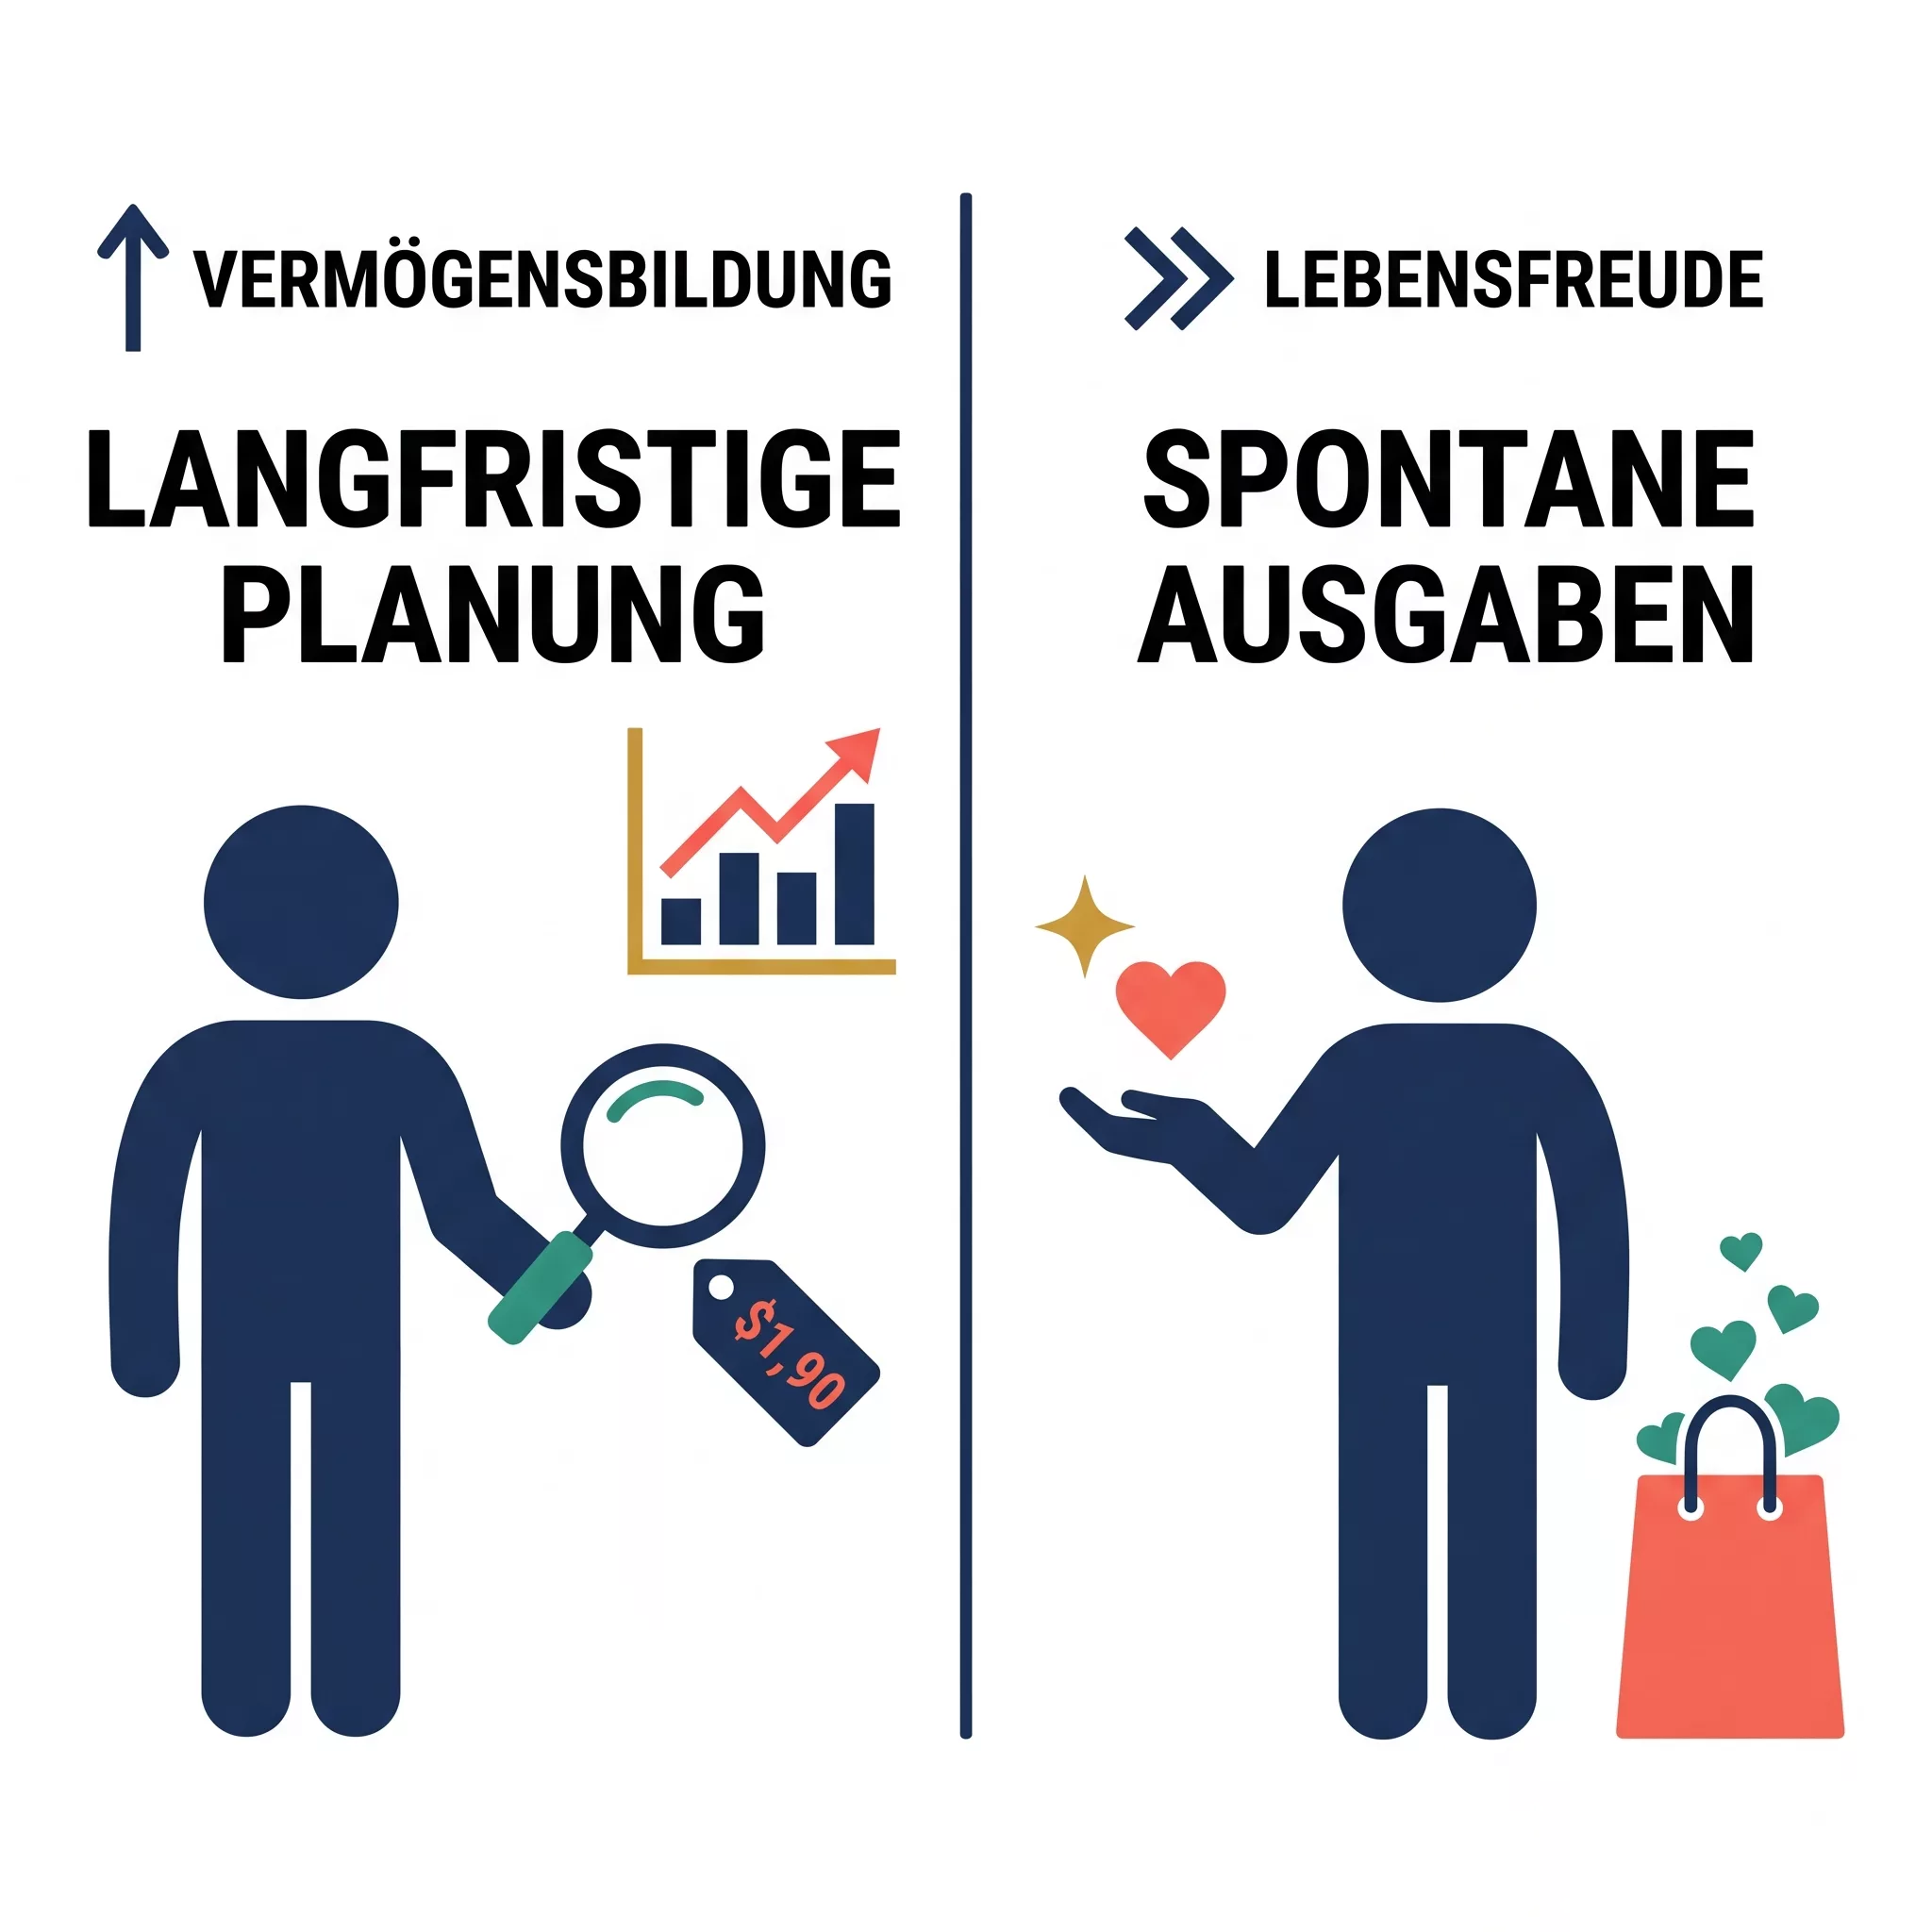
Der eine rechnet dreimal nach, bevor er auf „Kaufen“ klickt. Die andere sieht etwas, das sie glücklich macht, und kauft es – fertig, ohne langes Abwägen. Kommt euch bekannt vor? Bei uns ist das seit Jahren Alltag: Henrik der Rechner, Pragya die Spontane.
Das ist keine Charakterschwäche auf einer Seite – sondern eine erlernte Geld-Persönlichkeit auf beiden Seiten. Und wer die eigene und die des Partners kennt, streitet seltener über Geld und öfter konstruktiv darüber.
Henriks Perspektive: „Pragya und ich sind zwei ganz unterschiedliche Typen: Ich rechne gerne nach, schaue aufs Preis-Leistungs-Verhältnis und kann gut warten, bis ein wirklich gutes Angebot kommt. Pragya ist eher der spontane Typ, für den Geld ein Mittel ist, um sich mehr Komfort zu holen. Über die Jahre haben wir aber voneinander gelernt – ich schaue nicht mehr auf jeden Euro, und sie setzt sich inzwischen selbst Budgets, bevor sie kauft. Reibereien gibt es trotzdem immer noch.“
Inhalt dieses Artikels
- Warum ihr unterschiedlich mit Geld umgeht: Value for Money vs. Flow
- Die 7 Geld-Persönlichkeiten nach Ken Honda
- Die 5 Phasen einer Geld-Beziehung
- Die Story: Unser Autokauf mit Budget-Deckel
- Die Story: Der Stellplatz-Streit, der noch nicht zu Ende ist
- Der Transfer: Macht den Test zu zweit
- FAQ
Warum ihr unterschiedlich mit Geld umgeht: Value for Money vs. Flow
Bevor ihr überhaupt bei den 7 Geld-Persönlichkeiten landet, lohnt sich ein Blick auf die Grundstrategie dahinter. In unserem Buch unterscheiden wir zwei grundlegende Geldstrategien, die den meisten Konflikten zugrunde liegen: Value for Money und Flow.
Value for Money heißt: Geld ausgeben nur, wenn das Verhältnis zwischen Preis und Gegenwert stimmt. Warten auf das gute Angebot, vergleichen, abwägen – Kontrolle über die Entscheidung ist der eigentliche Gewinn. Flow heißt dagegen: Geld ist ein Mittel, um im Moment mehr Leichtigkeit, Komfort oder Freude zu erzeugen. Nicht der Preis zählt zuerst, sondern das Gefühl, das ein Kauf auslöst.
Keine der beiden Strategien ist „besser“ oder „vernünftiger“ – beide haben blinde Flecken. Value-for-Money-Typen verpassen manchmal Lebensfreude, weil sie zu lange auf den perfekten Moment warten. Flow-Typen verpassen manchmal finanzielle Sicherheit, weil sie den Moment über die Zukunft stellen. Der Streit entsteht fast nie am Geld selbst, sondern daran, dass jede Seite die Logik der anderen nicht nachvollziehen kann.
| Value for Money | Flow |
|---|---|
| Kontrolle und Planung geben Sicherheit | Spontaneität und Gefühl geben Sicherheit |
| Wartet auf das gute Angebot | Kauft, wenn der Wunsch da ist |
| Risiko: verpasste Lebensfreude | Risiko: verpasste Rücklagen |
| Typischer Satz: „Brauchen wir das wirklich?“ | Typischer Satz: „Wir haben doch nur dieses eine Leben.“ |
Wichtig zu wissen, bevor es kompliziert wirkt: Niemand ist zu 100 % nur das eine oder das andere. Die meisten Menschen liegen irgendwo dazwischen und wechseln je nach Lebensbereich – beim Auto vielleicht Value for Money, beim Urlaub eher Flow.
Die 7 Geld-Persönlichkeiten nach Ken Honda
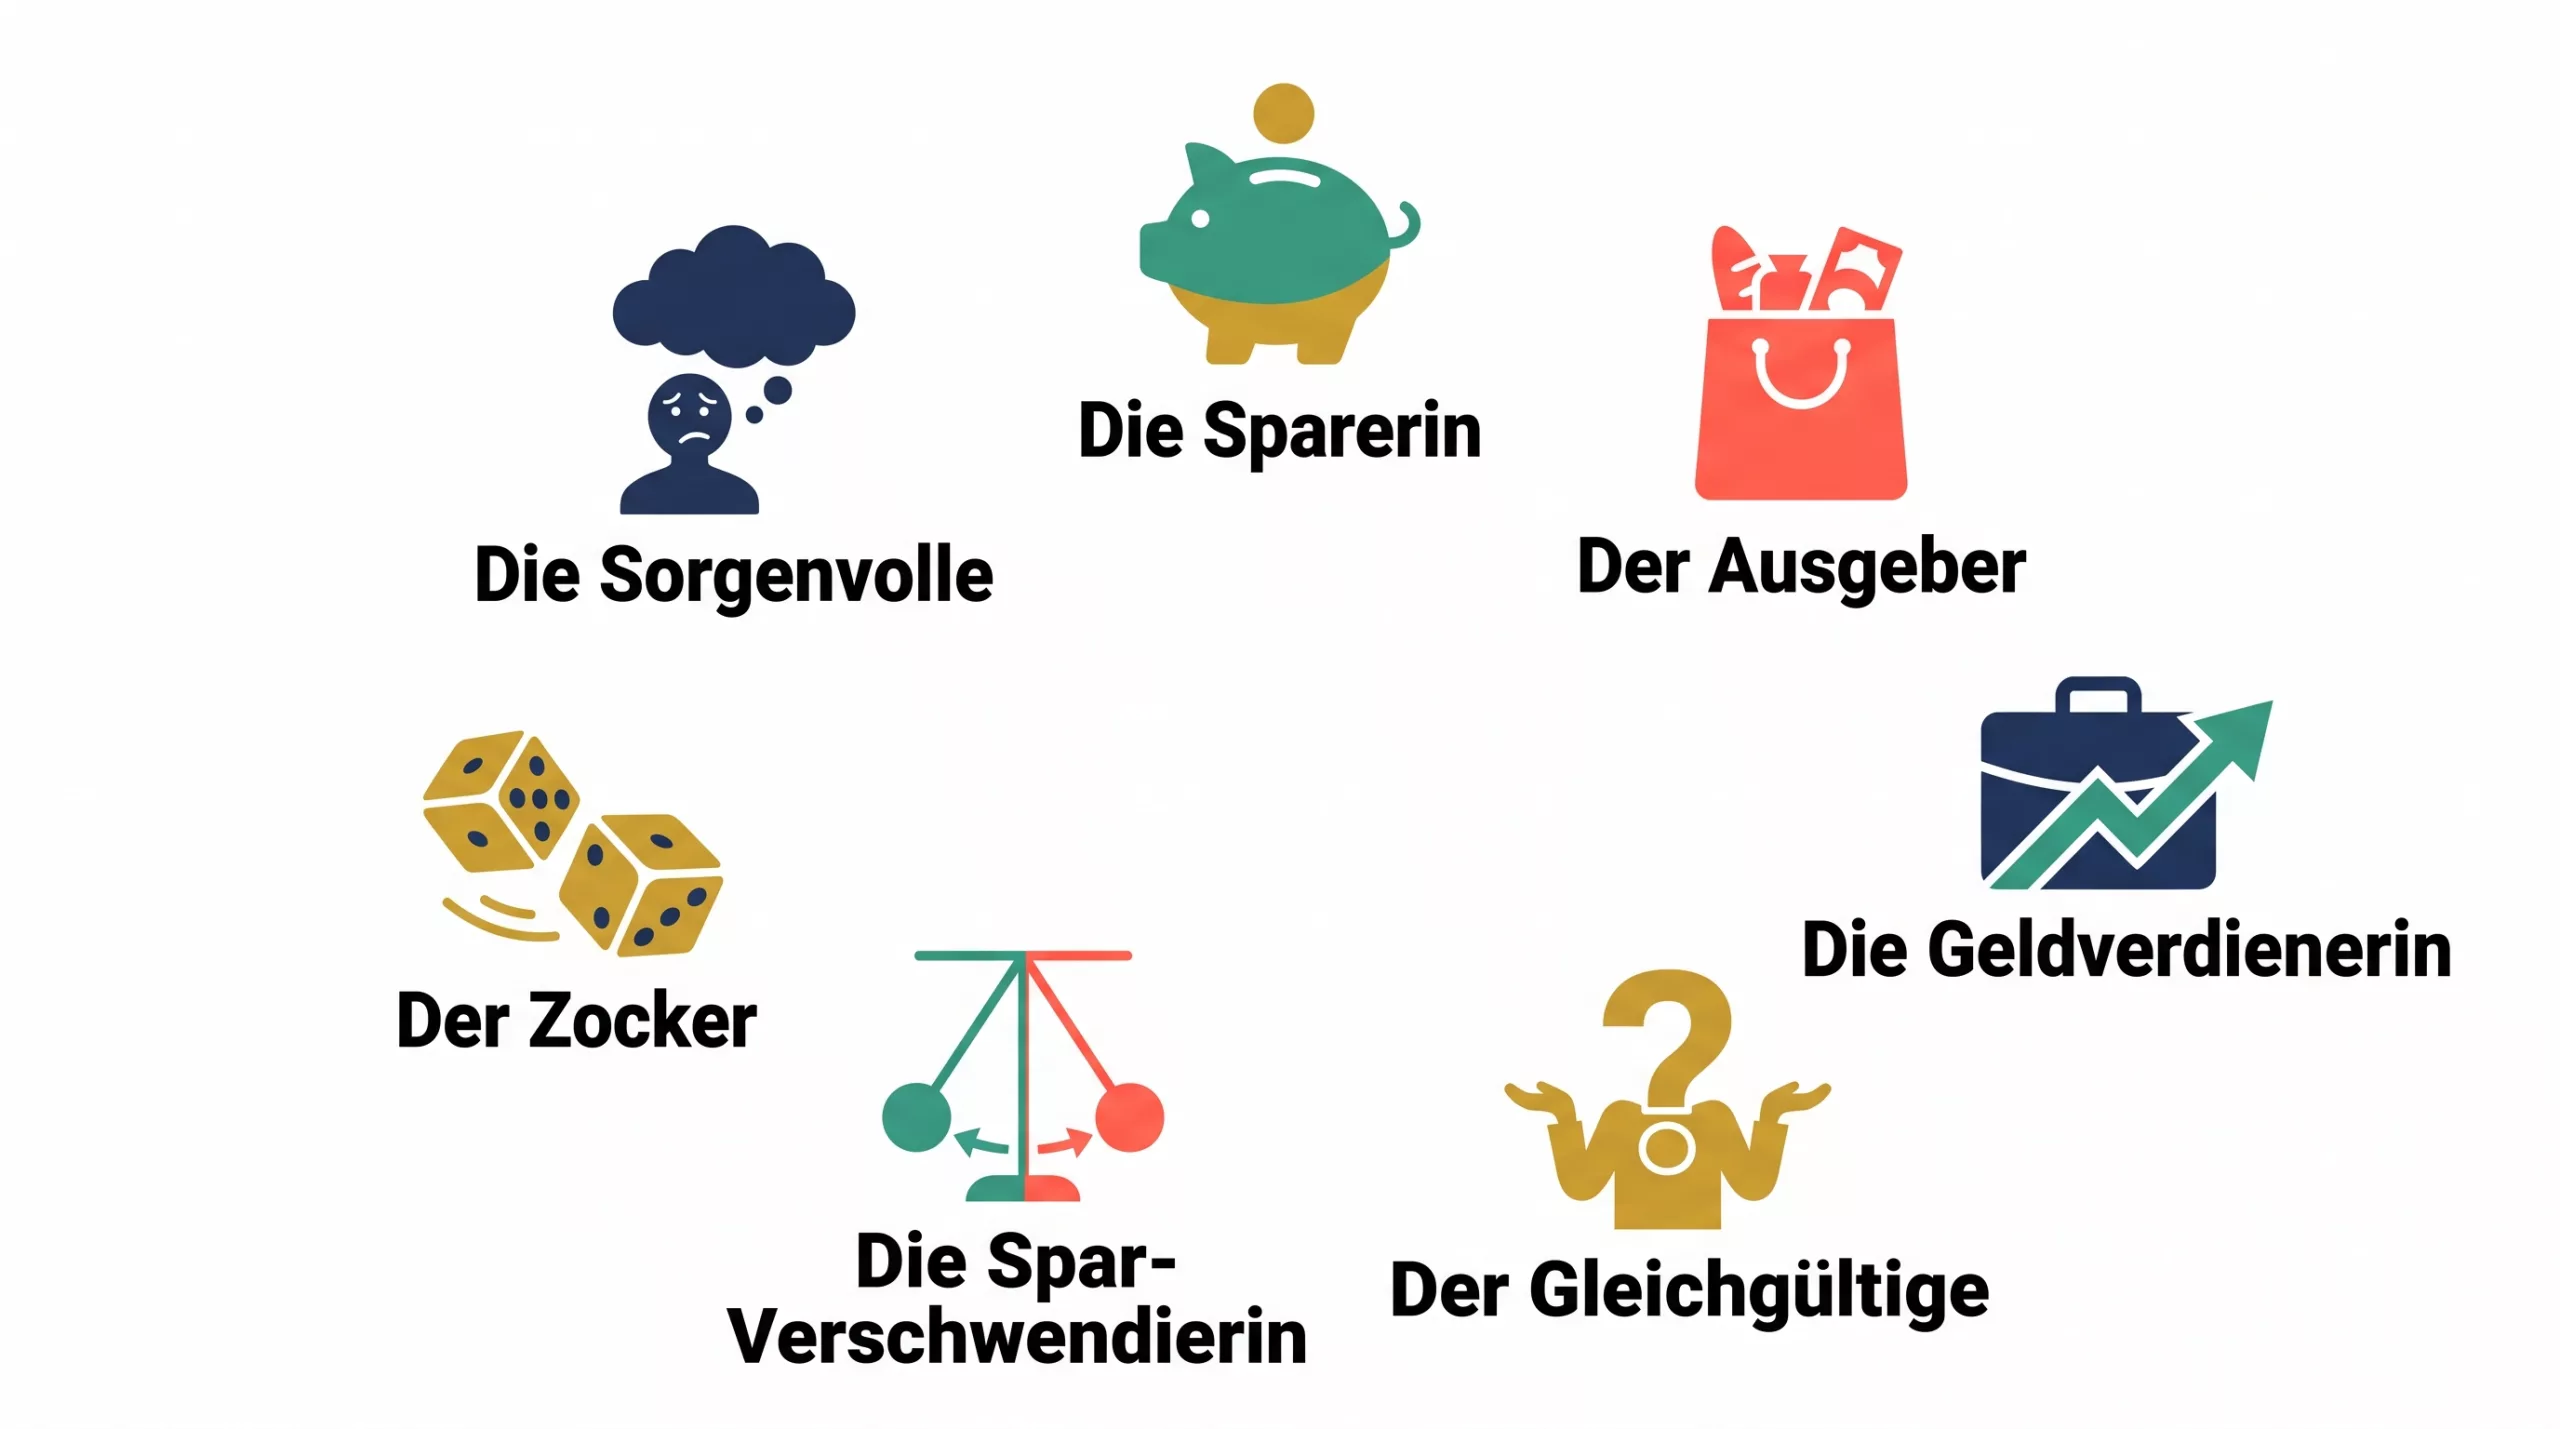
Eine Ebene feiner als Value for Money vs. Flow ist die Typologie des japanischen Finanzautors Ken Honda („Happy Money“), der über zehn Jahre die Psychologie hinter unserem Geldverhalten erforscht hat. Er unterscheidet sieben Geld-Persönlichkeiten – die meisten Menschen erkennen sich in einer Mischung aus zwei oder drei davon wieder, nicht nur in einem einzigen Typ:
- Die zwanghafte Sparerin: legt Geld ohne konkretes Ziel zurück, fühlt sich nur durch Sparen sicher. Risiko: verzichtet auf Dinge, die glücklich machen würden.
- Der zwanghafte Ausgeber: gibt Geld für Dinge aus, die er nicht unbedingt braucht, besonders in emotionalem Stress. Risiko: Schulden, teils versteckt vor dem Partner.
- Die Geldverdienerin: glaubt, mehr Geld sei der Schlüssel zum Glück, zieht Selbstwert aus finanziellem Erfolg. Risiko: vernachlässigt Beziehungen zugunsten der Karriere.
- Der Geld-Gleichgültige: denkt selten aktiv über Geld nach, Budgetieren ist ihm ein Graus. Risiko: verlässt sich unbewusst auf den Partner, der die Zahlen im Blick behält.
- Die Spar-Verschwenderin: spart lange diszipliniert – und gibt dann plötzlich impulsiv alles wieder aus. Risiko: emotionale Achterbahn zwischen Stolz und Frust.
- Der Zocker: sucht den Nervenkitzel von Risiko und Gewinn, auch als Ausweg aus Langeweile. Risiko: Verluste, die bis an Altersvorsorge oder Rücklagen gehen.
- Die Geld-Sorgenvolle: macht sich unabhängig vom Kontostand ständig Sorgen um die Zukunft. Risiko: Angst frisst die Freude an dem, was bereits da ist.
Ihr merkt schon: Value for Money und Flow aus dem vorigen Abschnitt stecken in praktisch jedem dieser sieben Typen – die zwanghafte Sparerin und der Geld-Sorgenvolle liegen näher an Value for Money, der zwanghafte Ausgeber und die Spar-Verschwenderin näher an Flow. Die 7 Geld-Persönlichkeiten sind quasi die Detailauflösung der groben Grundstrategie.
Wollt ihr herausfinden, welcher Typ (oder welche Mischung) auf euch beide zutrifft? Macht gemeinsam unseren Geld-Typen-Test – er dauert keine fünf Minuten und ist oft der einfachste Einstieg in ein Gespräch, das sonst schnell in Vorwürfen endet.
Die 5 Phasen einer Geld-Beziehung
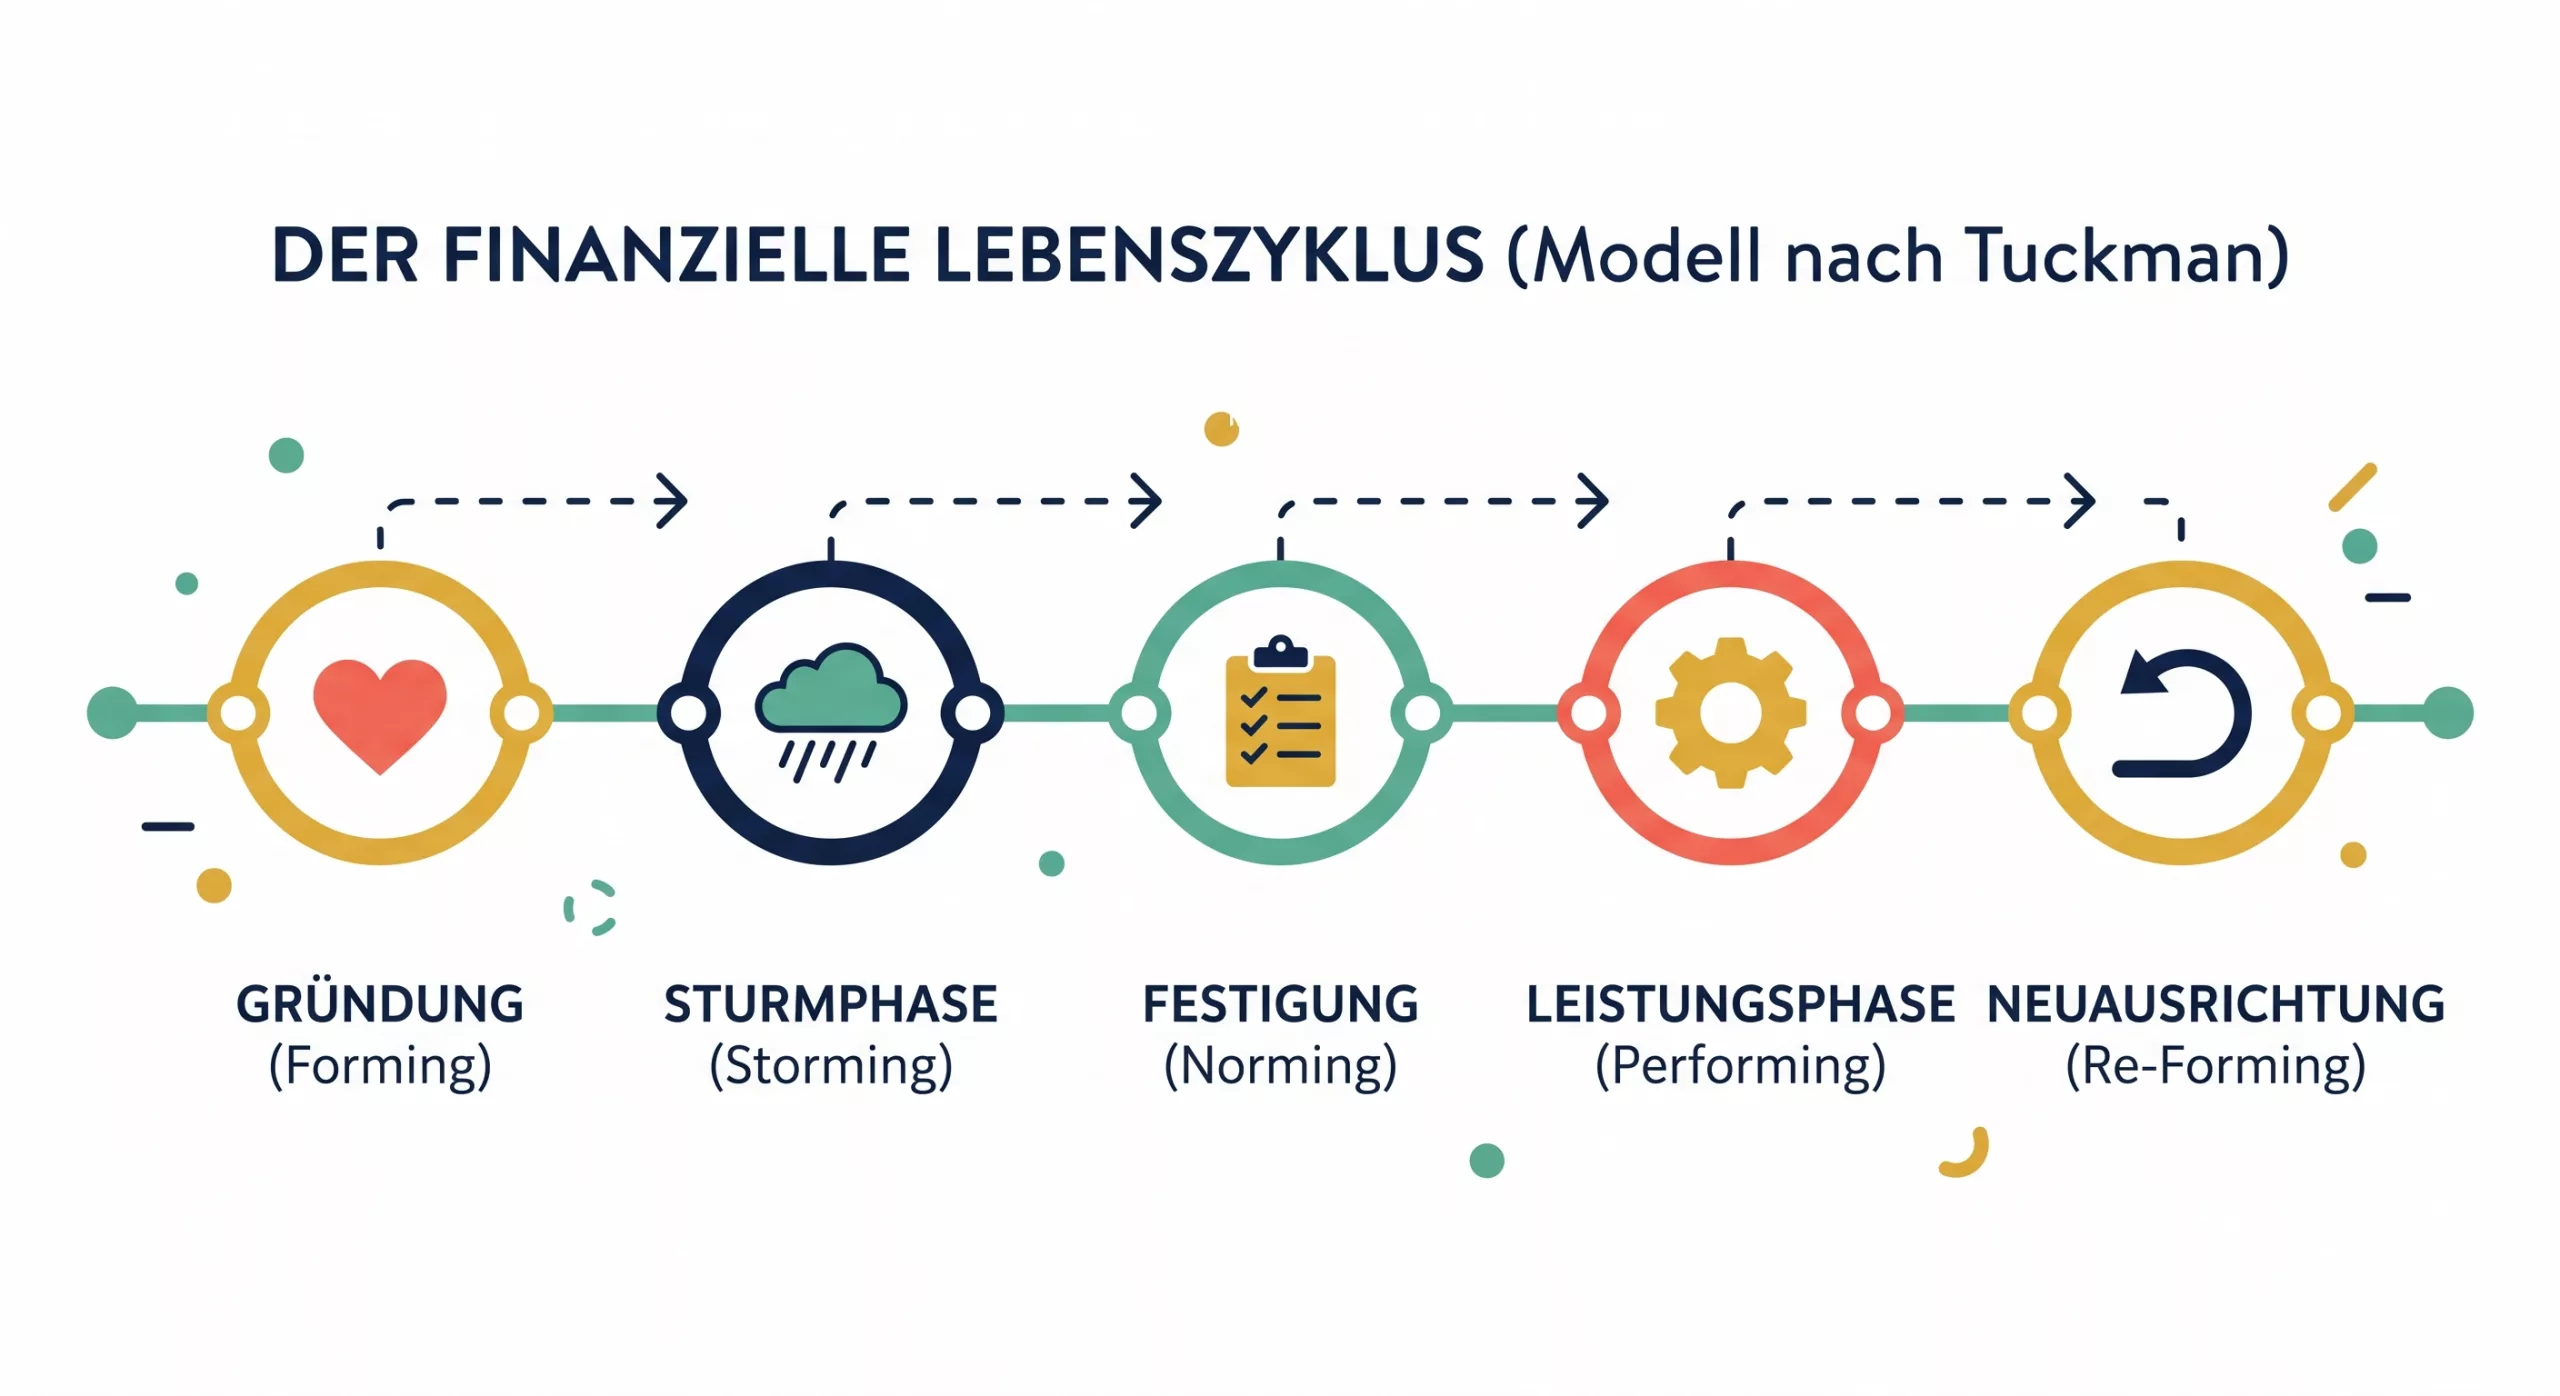
Was in den meisten Ratgebern zu Geld-Persönlichkeiten fehlt: Ihr seid mit eurem Typ nicht statisch – eure Geld-Beziehung als Paar durchläuft Phasen, ganz ähnlich wie jedes Team, das zusammenwächst. Der US-Psychologe Bruce Tuckman beschrieb 1965 vier Phasen der Teamentwicklung – Forming, Storming, Norming, Performing –, die sich nachweislich auch auf Paarbeziehungen übertragen lassen. Wir haben dieses Modell im Buch auf die Geld-Dynamik von Paaren zugespitzt und um eine fünfte Phase ergänzt, die speziell bei Finanzen auftritt:
- Forming – Die Verliebtheitsphase: Ihr sprecht kaum über Geld, es wirkt nebensächlich. Unterschiede werden entweder nicht bemerkt oder charmant weggelächelt.
- Storming – Der erste Geldstreit: Spätestens beim ersten gemeinsamen Konto, der ersten großen Anschaffung oder dem Zusammenziehen prallen die Geld-Persönlichkeiten aufeinander. Diese Phase fühlt sich unangenehm an, ist aber notwendig – wer sie vermeidet, verschiebt den Konflikt nur.
- Norming – Die Einigung auf Spielregeln: Ihr entwickelt erste gemeinsame Regeln: wer zahlt was, ab welchem Betrag wird gemeinsam entschieden, wie viel „Ich-Geld“ gibt es. Kein perfektes System, aber ein erster tragfähiger Rahmen.
- Performing – Der eingespielte Alltag: Das System läuft weitgehend automatisch, Grundsatzdiskussionen werden seltener. Ihr kennt die Trigger des anderen und geht ihnen bewusst aus dem Weg oder sprecht sie gelassener an.
- Re-Forming – Der Reset durch ein Lebensereignis: Ein Kind, ein Jobwechsel, eine Erbschaft, eine größere Anschaffung wie ein Haus oder Wohnmobil – jedes einschneidende Ereignis wirft euch finanziell zurück Richtung Storming. Das ist normal, kein Rückschritt. Wer weiß, dass dieser Reset kommt, nimmt ihn gelassener.
Der wichtigste Punkt an diesem Modell: Wenn ihr gerade mitten in einer Storming-Phase steckt, heißt das nicht, dass etwas kaputt ist. Es heißt nur, dass ihr gerade an eurem System arbeitet – genau wie jedes Team, das sich neu zusammenfindet oder eine neue Aufgabe bekommt.
Unser Autokauf mit Budget-Deckel
Ein Beispiel aus unserem eigenen Norming/Performing-Alltag: Bei unserem letzten Autokauf haben wir uns bewusst mehr Zeit gelassen und vorher gemeinsam ein Zielbudget festgelegt – eine klassische Value-for-Money-Bremse für Pragyas Flow-Impuls, aber eben gemeinsam beschlossen, nicht einseitig verordnet. Es gab Momente, in denen wir fast einen Spontankauf getätigt hätten, der über dem Rahmen gelegen hätte. Am Ende sind wir innerhalb des Budgets geblieben – nicht weil einer von uns nachgegeben hat, sondern weil die Regel vorher stand, nicht erst mitten in der Kaufsituation verhandelt werden musste.
Genau das ist der Kern von Norming: nicht in der akuten Situation diskutieren, sondern vorher eine Leitplanke setzen, an die sich beide halten können, ohne dass es sich wie ein Verbot anfühlt.
Der Stellplatz-Streit, der noch nicht zu Ende ist
Damit hier kein zu perfektes Bild entsteht: Nicht jedes Thema ist bei uns gelöst. Wir haben einen Stellplatz zu unserer Mietwohnung, den wir aktuell weitervermieten, weil wir ihn bisher nicht gebraucht haben – unser Wohnmobil parken wir stattdessen über Anwohnerparken. Pragyas spontaner Impuls: den vermieteten Stellplatz kündigen und das Auto direkt auf dem Stellplatz in der Garage parken, mehr Komfort, weniger Umständlichkeit. Henriks Value-for-Money-Rechnung: Die jährlichen Kosten fürs Anwohnerparken entsprechen nur etwa dem 1,3-Fachen der monatlichen Stellplatz-Miete, die wir aktuell einnehmen, das heißt mit der Stellplatzmiete kommt bei uns viel mehr Geld pro Jahr rein als durch das Anwohnerparken wieder raus geht. Rein finanziell lohnt sich das Kündigen nicht.
Stand heute bleibt es beim Anwohnerparken. Aber das Thema ist nicht abschließend geklärt, und das ist in Ordnung. Nicht jede Diskussion muss in der Storming-Phase enden, um als gelöst zu gelten – manche bleiben eine Weile in der Schwebe, ohne dass die Beziehung darunter leidet.
Der Transfer: Macht den Test zu zweit
Statt nur zu lesen, probiert es aus: Macht den Geld-Typen-Test unabhängig voneinander und vergleicht danach eure Ergebnisse. Fragt euch dabei: In welcher der 5 Phasen steckt ihr gerade? Und was war das letzte Lebensereignis, das euch von Performing zurück Richtung Storming geworfen hat?
Ihr wollt tiefer einsteigen? In unserem Buch „Das Familien-Finanz-System“ zeigen wir euch im Detail, wie Value for Money und Flow, die 7 Geld-Persönlichkeiten und die 5 Phasen einer Geld-Beziehung zusammenspielen – inklusive konkreter Übungen für jede Phase. Hier geht’s zum Buch bei Amazon.
Fazit: Nicht der Typ ist das Problem, sondern das Nicht-darüber-Reden
Geldstreit ist fast immer ein Werte-Streit, kein Charakterproblem. Ob ihr Value-for-Money- oder Flow-Typ seid, welche der 7 Geld-Persönlichkeiten am ehesten zutrifft und in welcher der 5 Phasen ihr gerade steckt – all das ist weniger wichtig als die Tatsache, dass ihr es überhaupt benennt. Ein System, das eure Unterschiede kennt und einplant, schlägt jeden Versuch, den anderen zum eigenen Typ zu erziehen.
Seid nachsichtig mit euch – ihr müsst nicht denselben Geld-Typ haben, um ein gutes Team zu sein.
Eure Henrik und Pragya
FAQ:
Kann sich meine Geld-Persönlichkeit im Lauf des Lebens ändern?
Ja. Geld-Persönlichkeiten sind erlernt, meist geprägt durch Kindheit, kulturellen Hintergrund und einschneidende Erfahrungen – sie sind keine feste genetische Eigenschaft. Wie bei uns beiden kann sich das Verhalten über Jahre in Richtung des Partners verschieben, ohne dass sich der Grundtyp komplett auflöst.
Was, wenn beide Partner denselben Geld-Typ haben?
Das reduziert Reibung beim Ausgeben, kann aber eine eigene Schieflage erzeugen – zwei zwanghafte Sparer verpassen gemeinsam Lebensfreude, zwei Flow-Typen gemeinsam die Rücklage. Gleiche Typen sollten bewusst prüfen, welcher blinde Fleck bei beiden gleichzeitig auftritt.
Wir stecken gerade mitten in der Storming-Phase. Ist das ein schlechtes Zeichen?
Nein, im Gegenteil – Storming ist ein notwendiger Teil des Prozesses, kein Symptom einer schlechten Beziehung. Gefährlich wird es eher, wenn eine Seite dauerhaft klein beigibt, um den Konflikt zu vermeiden, statt eine gemeinsame Regel auszuhandeln.
Wie fange ich das Gespräch über Geld-Typen an, ohne dass es wie ein Vorwurf klingt?
Am einfachsten über einen neutralen Einstieg wie den Geld-Typen-Test – ihr sprecht dann über Testergebnisse statt übereinander. Das nimmt die persönliche Schärfe raus und macht die Unterschiede zu etwas Beschreibbarem statt zu einem Vorwurf.
Hinweis: Dieser Artikel dient der Information und stellt keine individuelle Anlageberatung oder steuerliche Beratung dar. Investitionen am Aktienmarkt sind mit Risiken verbunden. Für Recherche, Textentwürfe und die Illustrationen dieses Artikels haben wir KI-Tools genutzt – Inhalt und Bilder haben wir selbst geprüft und verantwortet.
Schreibe einen Kommentar